


Wagenparkverzekering
Alles verzekerd met één polis. Wel zo overzichtelijk. Heb je meerdere bedrijfsauto’s? Dan is losse autoverzekeringen stapelen vragen om gedoe. Met een wagenparkverzekering regel je alles in één keer. Overzicht, grip op kosten en één aanspreekpunt. En ja, vaak ook gewoon goedkoper.
Vraag direct een vrijblijvende offerte aan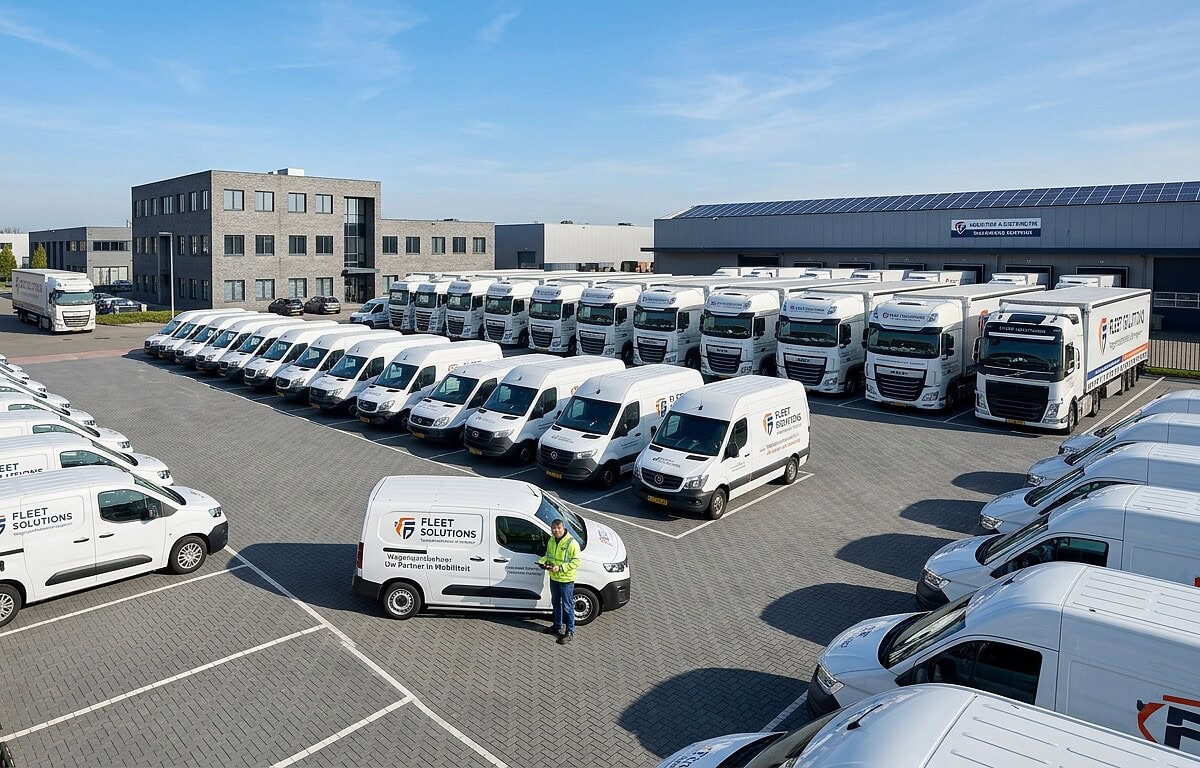
Tag: AVB
WagenparkverzekeringWat is een wagenparkverzekering?
Een wagenparkverzekering is één zakelijke autoverzekering waarop alle motorrijtuigen van je bedrijf samen verzekerd zijn, in plaats van een losse polis per voertuig. Denk aan personenauto’s, bestelwagens, bedrijfsbussen of vrachtwagens.
Alles ondergebracht in één polis betekent:
- één overzicht en één voertuigenlijst
- één factuur en één prolongatiedatum
- één aanspreekpunt bij schade en wijzigingen
Voertuigen staan op een lijst die je tussentijds aanpast. Verkoop je een bus en komt er een nieuwe voor terug, dan meld je de wijziging en loopt de dekking door. Bij veel verzekeraars kunnen ook aanhangers, opleggers en werkmaterieel zoals heftrucks mee op dezelfde polis — dat verschilt per maatschappij en staat in de polisvoorwaarden.
Voor wie is een wagenparkverzekering interessant?
Je hoeft geen multinational te zijn. In de praktijk wordt een wagenparkverzekering al interessant vanaf ongeveer vijf zakelijke voertuigen. De ondergrens verschilt per verzekeraar, en sommige maatschappijen stellen een hoger minimum voor de gunstigste voorwaarden.
Typische bedrijven die hier voordeel uit halen:
- Bouwbedrijven
- Installateurs
- Koeriersdiensten
- Logistieke bedrijven
- Service- en onderhoudsbedrijven
Belangrijker dan het aantal voertuigen is hoe de premie wordt berekend. Bij kleinere wagenparken rekenen verzekeraars vaak nog per voertuig, met een eigen bonus-malustrede per auto. Bij grotere wagenparken kijken ze naar het schadeverloop van het hele park: de verhouding tussen betaalde premie en uitgekeerde schade over meerdere jaren. Dat werkt twee kanten op — een goed jaar zie je terug in de premie, een slecht jaar ook.
Wil je weten hoe dit voor jouw situatie uitpakt? Laat je gegevens achter, dan belt een van onze adviseurs je binnen één werkdag terug.
De voordelen van een wagenparkverzekering
De grootste winst zit in overzicht en beheersbaarheid: één polis, één administratie en één partij die je wagenpark kent. Daarnaast zijn dit de punten die ondernemers het vaakst noemen.
- Schaalvoordeel. Hoe groter je wagenpark, hoe groter de kans dat je per voertuig gunstiger uitkomt dan met losse polissen. Of dat in jouw situatie zo is, hangt af van je schadeverleden en de samenstelling van het park.
- Gemak en overzicht. Al je bedrijfsauto’s vallen onder één polis. Eén factuur, één contactpersoon, één set voorwaarden om bij te houden.
- Flexibiliteit. Een voertuig toevoegen of afvoeren gaat als mutatie op de bestaande polis, niet als volledig nieuwe aanvraag met acceptatietraject.
- Eén schadeverloop. Bij veel wagenparkpolissen wordt het schadeverloop van het hele park samengenomen in plaats van per auto. Bij een gunstig verloop werkt dat in je voordeel — lees hieronder wel even wat dit betekent voor je schadevrije jaren.
- Op maat. Je kunt per voertuig of per groep voertuigen kiezen tussen WA, beperkt casco of volledig casco, zodat een oude bestelbus niet dezelfde dekking hoeft te hebben als een nieuwe directieauto.
Losse autoverzekeringen of één wagenparkpolis?
Er is geen vast antwoord: het hangt af van de omvang van je wagenpark, je schadeverleden en hoeveel risico je zelf wilt dragen. Deze vergelijking zet de belangrijkste verschillen naast elkaar.
| Onderwerp | Losse autoverzekeringen | Wagenparkverzekering |
|---|---|---|
| Administratie | Per voertuig een polis, eigen looptijd en eigen nota | Eén polis, één prolongatiedatum, één voertuigenlijst |
| Premieopbouw | Bonus-malus per voertuig | Per voertuig of op basis van het schadeverloop van het hele park |
| Voertuig toevoegen | Nieuwe aanvraag en acceptatie | Melden als mutatie, dekking loopt door |
| Effect van een schade | Alleen op de betrokken auto | Kan doorwerken op de premie van het hele wagenpark |
| Schadevrije jaren | Worden per voertuig geregistreerd | Vaak geen individuele registratie meer per voertuig |
| Maatwerk in dekking | Per auto een andere dekking mogelijk | Mogelijk, meestal in een beperkter aantal varianten |
Wat dekt een wagenparkverzekering?
Een wagenparkverzekering kent dezelfde dekkingsvormen als een gewone autoverzekering, maar je stelt ze in per voertuig of per groep voertuigen. Daarnaast zijn er aanvullende dekkingen die vooral belangrijk zijn zodra er personeel in die auto’s rijdt.
WA, beperkt casco of volledig casco
- WA (wettelijke aansprakelijkheid). Wettelijk verplicht voor elk motorrijtuig met een kenteken, ook als het stilstaat. Dekt alleen de schade die je met het voertuig bij een ander veroorzaakt, niet aan je eigen auto.
- Beperkt casco. Voegt daar schade aan het eigen voertuig door onder meer diefstal, brand, storm en ruitbreuk aan toe.
- Volledig casco (allrisk). Dekt daarnaast schade aan het eigen voertuig door een ongeval waarvoor je zelf aansprakelijk bent.
In de praktijk kiezen ondernemers voor oudere bestelbussen vaak WA of beperkt casco, en voor nieuwe auto’s volledig casco. Staat een voertuig langere tijd stil? Dan kun je het kenteken bij de RDW laten schorsen om de verzekeringsplicht tijdelijk te laten vervallen. Het voertuig mag dan niet rijden of op de openbare weg staan.
Werkgeversaansprakelijkheid: WEGAM en SVI
Dit is het onderdeel dat het vaakst ontbreekt. Als werkgever kun je aansprakelijk zijn voor letsel- en inkomensschade van een werknemer die tijdens werktijd een verkeersongeval krijgt — ook als de werknemer het ongeval zelf veroorzaakte. De Hoge Raad heeft bepaald dat een werkgever een behoorlijke verzekering moet regelen voor personeel dat beroepsmatig aan het verkeer deelneemt.
De verplichte WA-dekking helpt daar niet bij: die vergoedt alleen schade aan anderen. Voor je eigen chauffeurs zijn er twee gangbare oplossingen:
- WEGAM-verzekering. Werkgeversaansprakelijkheid Motorrijtuigen. Dekt de aansprakelijkheid van jou als werkgever wanneer een werknemer je aanspreekt na een ongeval onder werktijd.
- Schadeverzekering inzittenden (SVI). Vergoedt de schade van bestuurder en passagiers rechtstreeks, ongeacht wie schuld heeft. Geen discussie over aansprakelijkheid, wel meestal een maximumbedrag per gebeurtenis.
Welke van de twee past — of allebei — hangt af van je bedrijfsvoering, je personeelsbestand en wat er al in je bestaande werknemersverzekeringen geregeld is. Dat bekijken we in een adviesgesprek.
Aanvullende dekkingen
Denk aan rechtsbijstand motorrijtuigen bij een geschil na een aanrijding, pechhulp in Nederland en Europa, en vervangend vervoer zodat een monteur bij stilstand toch op pad kan. Let ook op gereedschap en lading in de bus: die vallen niet automatisch onder de autoverzekering en verzeker je apart. Op onze pagina over bedrijfsverzekeringen lees je welke dekkingen daar verder bij horen.
Let op je schadevrije jaren bij de overstap
Bij een wagenparkpolis waarbij de premie op het schadeverloop van het hele park wordt gebaseerd, worden vaak geen individuele schadevrije jaren per voertuig meer geregistreerd. Ga je later terug naar losse polissen, dan kun je die opbouw missen.
Vraag daarom vóór de overstap na hoe de verzekeraar hiermee omgaat en leg je bestaande schadevrije jaren schriftelijk vast. Voor ondernemers die een auto van de zaak ook privé rijden, kan dit later een verschil van meerdere treden in de bonus-malus betekenen. Wij zetten dit standaard op papier voordat we een wagenpark oversluiten.
Wat kost een wagenparkverzekering?
Er is geen vaste prijs: de premie wordt per wagenpark berekend. Deze factoren wegen het zwaarst:
- het aantal en type voertuigen (personenauto’s, bestelbussen, vrachtwagens, werkmaterieel)
- de gekozen dekking per voertuig: WA, beperkt casco of volledig casco
- het schadeverleden van je bedrijf over de afgelopen jaren
- het gebruik: internationaal transport, of alleen regionaal rond Alkmaar en Noord-Holland
- het eigen risico dat je kiest
Wat is een eigen risico? Dat is het bedrag per schade dat je zelf betaalt voordat de verzekeraar uitkeert. Een hoger eigen risico verlaagt doorgaans de premie, maar zorg dat je de kleinere schades ook daadwerkelijk zelf kunt dragen.
Als onafhankelijk assurantiekantoor vergelijken wij het aanbod van meerdere verzekeraars en kijken we naar de voorwaarden, niet alleen naar de premie. Een offerte op maat geeft je binnen enkele werkdagen duidelijkheid over wat het voor jouw wagenpark betekent.
Wat je vooraf kunt regelen
Een verzekeraar beoordeelt een wagenpark op risico, niet alleen op aantal. Met deze voorbereiding krijg je een scherper voorstel en verloopt de acceptatie sneller.
- Volledige voertuigenlijst. Kenteken, merk, type, bouwjaar, cataloguswaarde en gewenste dekking per voertuig. Vergeet aanhangers en werkmaterieel niet.
- Schadehistorie van drie tot vijf jaar. Hier baseren verzekeraars hun voorstel op. Een schadeoverzicht vraag je meestal binnen enkele dagen op bij je huidige verzekeraar.
- Beveiliging op orde. Voor duurdere voertuigen en bussen met gereedschap stellen verzekeraars vaak eisen aan een SCM-goedgekeurd alarm- of volgsysteem. Regel dat vóór de ingangsdatum.
- Afspraken met je chauffeurs. Een kort schadeprotocol, duidelijke regels over privégebruik en een vaste werkwijze bij schade beperken het aantal claims en houden je schadeverloop gezond. Meer hierover lees je bij risicomanagement.
- Prolongatiedatums verzamelen. Losse polissen lopen zelden gelijk af. Zet de opzegtermijnen op een rij, zodat je zonder dubbele premie of dekkingsgat kunt overstappen.
Laat je gegevens achter, we bellen je terug
Twijfel je of dit voor jouw situatie goed geregeld is? Laat je naam en telefoonnummer achter. Een van onze adviseurs belt je binnen één werkdag terug en kijkt vrijblijvend met je mee.
Veelgestelde vragen
Vanaf hoeveel voertuigen kan ik een wagenparkverzekering afsluiten?
In de praktijk wordt een wagenparkverzekering interessant vanaf ongeveer vijf zakelijke voertuigen. De ondergrens verschilt per verzekeraar en sommige maatschappijen stellen een hoger minimum voor de gunstigste voorwaarden. Bij veel verzekeraars tellen ook aanhangers, opleggers en werkmaterieel mee.
Is een wagenparkverzekering goedkoper dan losse autoverzekeringen?
Dat hangt af van je schadeverleden, de omvang en samenstelling van je wagenpark en het gekozen eigen risico. Bij een gunstig schadeverloop kan het per voertuig voordeliger uitpakken, maar dat is geen automatisch gegeven. Een vergelijking van meerdere verzekeraars geeft uitsluitsel.
Behoud ik mijn schadevrije jaren op een wagenparkverzekering?
Bij een wagenparkpolis waarbij de premie op het schadeverloop van het hele park wordt gebaseerd, worden vaak geen individuele schadevrije jaren per voertuig meer geregistreerd. Ga je later terug naar losse polissen, dan kun je die opbouw missen. Vraag dit vooraf na bij de verzekeraar en leg je bestaande schadevrije jaren schriftelijk vast.
Zijn mijn werknemers verzekerd bij een ongeval tijdens werktijd?
Niet automatisch. De verplichte WA-dekking vergoedt alleen schade aan anderen. Voor letsel- en inkomensschade van je eigen chauffeurs sluit je een WEGAM-verzekering of een schadeverzekering inzittenden (SVI) af. Als werkgever kun je hiervoor aansprakelijk zijn, ook wanneer de werknemer het ongeval zelf veroorzaakte.
Moet ik een bedrijfsvoertuig verzekeren dat tijdelijk stilstaat?
Ja. Voor elk motorrijtuig met een kenteken geldt een verzekeringsplicht, ook als het niet rijdt. Wil je die premie besparen, dan kun je het kenteken bij de RDW laten schorsen. Het voertuig mag dan niet rijden en niet op de openbare weg staan.
Advies over je wagenpark in Alkmaar en Noord-Holland
Wil je weten of één wagenparkverzekering voor jouw bedrijf logischer is dan losse polissen? Stuur ons je voertuigenlijst en schadehistorie, dan vergelijken we het aanbod van meerdere verzekeraars en leggen we uit waar de verschillen in de polisvoorwaarden zitten.
Landman Assurantiën adviseert sinds 1936 ondernemers in Alkmaar en Noord-Holland als onafhankelijk, AFM-geregistreerd intermediair. Bel 072 – 515 3868, mail naar info@landmanbv.nl of loop binnen aan de Scheldestraat 12 in Alkmaar. Twijfel je of je hele bedrijf goed gedekt is? Doe dan eerst onze verzekeringscheck voor bedrijven.










In een branche waar gastvrijheid en beleving centraal staan, is het belangrijk dat jouw horecazaak goed beschermd is tegen onvoorziene gebeurtenissen. Een horecaverzekering biedt financiële zekerheid bij schade door brand, diefstal, aansprakelijkheid of bedrijfsschade. Hier lees je alles over wat een horecaverzekering inhoudt en waarom het een essentiële aanvulling is voor jouw bedrijf.
Wat is een horecaverzekering?
Een horecaverzekering beschermt je horecazaak tegen financiële schade die kan ontstaan door diverse risico’s, zoals brand, wateroverlast, inbraak, aansprakelijkheid en bedrijfsschade. De verzekering dekt onder andere:
- Schade aan je pand en inventaris door brand, storm, water of vandalisme.
- Diefstal en inbraak, inclusief schade aan deuren, ramen en kassa’s.
- Aansprakelijkheid bij schadeclaims van gasten of personeel.
- Bedrijfsschade door tijdelijke sluiting na een incident.
- Rechtsbijstand voor juridische conflicten met leveranciers, gasten of personeel.
Waarom een horecaverzekering?
De horecabranche kent specifieke risico’s, zoals brandgevaar in de keuken, ongelukken met gasten en schade door vandalisme. Zonder verzekering kunnen de kosten enorm oplopen. Een horecaverzekering biedt:
- Bescherming tegen financiële verliezen: Een brand of waterschade kan een enorme impact hebben op je omzet en continuïteit.
- Voldoen aan wettelijke eisen: Een aansprakelijkheidsverzekering is vaak een vereiste voor horecaondernemers.
- Zekerheid voor personeel en gasten: Wanneer een gast of medewerker letsel oploopt, dekt de verzekering eventuele schadeclaims.
- Voorkomen van langdurige sluiting: De verzekering helpt bij het snel herstellen en heropenen van je zaak. omwonenden of andere bedrijven, biedt de verzekering dekking voor aansprakelijkheidsclaims.
Voor wie is een horecaverzekering?
Een horecaverzekering biedt bescherming voor allerlei horecaondernemingen, van restaurants en cafés tot hotels, B&B’s en fastfoodketens. Ook cateringbedrijven, foodtrucks, ijssalons en koffiezaken kunnen rekenen op een passende dekking. Zo blijf je als ondernemer verzekerd tegen schade of aansprakelijkheid en kun je je focussen op het bieden van een geweldige gastvrijheidsbeleving.
Waarom via Landman?
Bij Landman Assurantiën begrijpen we de uitdagingen van de horecabranche. Daarom bieden we op maat gemaakte horecaverzekeringen die aansluiten bij de specifieke risico’s van jouw onderneming. Onze experts helpen je bij het identificeren van mogelijke risico’s en het kiezen van de juiste dekking.
Onze aanpak omvat:
- Risicoanalyse: We brengen de specifieke risico’s van jouw horecazaak in kaart.
- Vergelijking en offerte: We vergelijken verschillende verzekeringen en bieden een passende offerte.
- Preventieadvies: We geven advies over maatregelen om schade te voorkomen.
- Ondersteuning bij schade: Bij schade of een incident staan we klaar om je te ondersteunen bij de afhandeling.
Voorbeelden van horecaschade
Brand in de keuken: Een vlam in de pan veroorzaakt een grote brand, waardoor de keuken tijdelijk gesloten moet worden. De verzekering dekt de herstelkosten en bedrijfsschade.
Voedselvergiftiging: Een gast claimt schade na een voedselvergiftiging. De aansprakelijkheidsverzekering dekt de juridische kosten en schadevergoeding.
Diefstal in een café: Na sluiting wordt er ingebroken en kostbare apparatuur wordt gestolen. De verzekering vergoedt de schade.
Waterschade in een restaurant: Een leiding springt waardoor de eetruimte onder water komt te staan. De verzekering dekt de kosten voor herstel en gemiste omzet..
Neem contact op voor meer informatie
Heb je vragen of wil je meer informatie over een horecaverzekering? Neem dan contact met ons op voor een vrijblijvend adviesgesprek. We staan klaar om je te helpen! Meer weten over bedrijfsverzekeringen? Klik hier. Of plan hier een afspraak in.
Laat je gegevens achter, we bellen je terug
Twijfel je of dit voor jouw situatie goed geregeld is? Laat je naam en telefoonnummer achter. Een van onze adviseurs belt je binnen één werkdag terug en kijkt vrijblijvend met je mee.
Een onverwachte gebeurtenis, zoals brand, waterschade of een storm, kan ervoor zorgen dat uw bedrijf tijdelijk stilligt. De vaste lasten lopen door, maar uw omzet stopt. Een Bedrijfsschadeverzekering helpt u om financiële schade te beperken, zodat u zich kunt focussen op het herstel van uw onderneming.
Wat is een Bedrijfsschadeverzekering?
Een Bedrijfsschadeverzekering dekt de financiële gevolgen van een bedrijfsstilstand na een gedekte schadegebeurtenis, zoals brand of waterschade. Dit betekent dat de verzekering uw gederfde winst en vaste lasten vergoedt, zodat u uw bedrijf weer kunt opbouwen zonder in financiële problemen te komen.
Wat dekt een Bedrijfsschadeverzekering?
Een bedrijfsschadeverzekering keert een vergoeding uit voor de periode dat uw bedrijf niet operationeel is. De dekking omvat onder andere:
- Gederfde brutowinst – Vergoeding van de winst die u misloopt.
- Vaste lasten – Denk aan huur, salarissen en lopende contracten.
- Kosten om uw bedrijf weer op te starten – Extra kosten om uw bedrijf sneller te laten herstellen.
- Omzetverlies door klantenverlies – Financiële compensatie als uw klanten elders zaken gaan doen door de stilstand.
Voor wie is een Bedrijfsschadeverzekering belangrijk?
Iedere ondernemer kan te maken krijgen met onverwachte schade waardoor de bedrijfsvoering tijdelijk stilligt. Een bedrijfsschadeverzekering is met name aan te raden voor:
- MKB’ers en zelfstandigen die afhankelijk zijn van hun dagelijkse bedrijfsvoering.
- Winkeliers en horecaondernemers die direct inkomsten mislopen bij stilstand.
- Productiebedrijven en fabrieken waar schade aan machines en apparatuur grote gevolgen heeft.
- Dienstverlenende bedrijven waar een tijdelijk gesloten kantoor klanten kan kosten.
Goed om te weten!
De uitkering loopt tot de afgesproken uitkeringstermijn, meestal 26, 52 of 104 weken. De verzekering is alleen van toepassing als de schadeoorzaak onder de polisvoorwaarden valt. U kunt de verzekering uitbreiden met aanvullende dekkingen, zoals extra kosten voor vervangende huisvesting of leveranciersrisico’s
Waarom via Landman?
Bij Landman Assurantiën begrijpen we dat elke onderneming uniek is. Daarom bieden wij op maat gemaakte Bedrijfsschadeverzekeringen die aansluiten bij de specifieke behoeften van uw bedrijf. Onze experts helpen u bij het identificeren van de risico’s en het kiezen van de juiste dekking.
- Risicoanalyse: We brengen in kaart welke bedrijfsrisico’s uw onderneming loopt bij een eventuele stilstand.
- Dekkingsadvies – Wij zoeken de beste polis met een uitkeringstermijn en dekking die past bij uw bedrijfsvoering.
- Vergelijking van verzekeraars – Dankzij onze onafhankelijkheid vinden wij de meest gunstige voorwaarden en premies.
- Begeleiding bij schade – Mocht uw bedrijf stil komen te liggen door schade, dan zorgen wij voor een snelle en correcte schadeafhandeling.
Neem contact op voor meer informatie
Heb je vragen of wil je meer informatie over een bedrijfsschadeverzekering? Neem dan contact met ons op voor een vrijblijvend adviesgesprek. We staan klaar om je te helpen! Meer weten over bedrijfsverzekeringen? Klik hier. Of plan hier een afspraak in.
Laat je gegevens achter, we bellen je terug
Twijfel je of dit voor jouw situatie goed geregeld is? Laat je naam en telefoonnummer achter. Een van onze adviseurs belt je binnen één werkdag terug en kijkt vrijblijvend met je mee.
Cybersecurity, neem je collega’s hierin mee
Wat is nu echt een sterk zakelijk wachtwoord? Hoe herken je social engineering? En wat zijn de gevaren van AI? Wil je over deze vragen op een leuke manier met je medewerkers aan de slag? Plan dan een nuttige en gezellige pubquiz. Hier lees je meer over hoe je dat aanpakt en hoe je aan het materiaal komt.
In de hele maand oktober zijn er tal van activiteiten waar je als bedrijf aan deel kunt nemen. Zie hier het overzicht. Alle partners werken samen onder de vlag van Alert Online, een initiatief van het ministerie van Economische Zaken. Alles is er op gericht om cyberveilig gedrag te stimuleren en onder de aandacht te brengen van medewerkers. Denk bijvoorbeeld aan een online spreekuur voor ondernemers over cyberveiligheid, een workshop veilig omgaan met wachtwoorden of een training over online veiligheid en sociale media.
Subsidieregeling voor cybersecurity
Cybersecurity heeft voor veel kleine bedrijven weinig prioriteit weet het Digital Trust Center (DTC). Zo neemt 32% van de bedrijven met minder dan 10 medewerkers geen enkele maatregel om zich te beschermen tegen cyberaanvallen. Om ondernemers te helpen bij het nemen van cybermaatregelen is er de CyberVeilig Check voor zzp’ers en mkb’ers. Voor kleine ondernemers die bij het uitvoeren van de voorgestelde maatregelen die uit de check rollen, een financieel knelpunt ervaren, is er nu tijdelijk de subsidieregeling Mijn Cyberweerbare Zaak.
De subsidie is er voor ondernemers met 1 tot en met 50 werknemers en een jaaromzet van maximaal € 10 miljoen. Het gaat om 50% van de aanschafwaarde en/of implementatiekosten tot een maximum van € 1.250 per aanvrager. De subsidie wordt toegekend op volgorde van binnenkomst tot het maximale budget van € 1.000.000 bereikt is. Meer informatie over deze subsidieregeling voor kleine ondernemers vind je op de website van de Rijksdienst voor Ondernemend Nederland.
Waarom kiezen voor Landman Assurantiën?
Bij Landman Assurantiën begrijpen we dat geen enkel bedrijf hetzelfde is. Daarom bieden wij altijd maatwerkoplossingen voor onze klanten in Alkmaar en omgeving. Met bijna 100 jaar ervaring in bedrijfsverzekeringen kunnen wij je adviseren over de beste dekking en voorwaarden voor jouw specifieke situatie.
Bovendien staan wij altijd voor je klaar wanneer je vragen hebt of als er iets is gebeurd. Onze persoonlijke service en korte lijntjes zorgen ervoor dat je snel en goed geholpen wordt, zonder lange wachttijden of ingewikkelde procedures.
Neem contact op voor een vrijblijvend advies
Wil je meer weten over een cyberverzekering of heb je specifieke vragen over jouw situatie? Neem dan vandaag nog contact op met Landman Assurantiën. Wij staan voor je klaar om je te adviseren en een offerte op maat te maken. Bel ons, stuur een e-mail of kom langs op ons kantoor in Alkmaar. Samen zorgen we ervoor dat jouw bedrijf goed verzekerd is, zodat jij je kunt richten op wat echt belangrijk is: het runnen van je bedrijf.
In de moderne bedrijfswereld is het cruciaal om goed verzekerd te zijn tegen verschillende risico’s. Aansprakelijkheidsverzekeringen bieden de bescherming die je nodig hebt om je bedrijf veilig te stellen tegen mogelijke claims en financiële schade. In deze blog bespreken we de verschillende vormen van aansprakelijkheid voor bedrijven, zoals de algemene aansprakelijkheidsverzekering (AVB), beroepsaansprakelijkheidsverzekering (BAV), cyberverzekering en bestuurdersaansprakelijkheidsverzekering. Bij Landman Assurantiën helpen we je graag bij het vinden van de juiste verzekeringen voor jouw bedrijf.
Aansprakelijkheidsverzekering voor Bedrijven (AVB)
Een algemene aansprakelijkheidsverzekering voor bedrijven (AVB) beschermt je bedrijf tegen claims van derden voor schade aan personen of zaken. Dit kan bijvoorbeeld gaan om letselschade of materiële schade die door jouw bedrijf is veroorzaakt.
Voordelen van een AVB:
- Bescherming tegen financiële claims: De verzekering dekt de kosten van juridische procedures en schadevergoedingen.
- Gemoedsrust: Wetende dat je verzekerd bent tegen onverwachte gebeurtenissen geeft rust.
- Breed dekkingsgebied: Een AVB dekt een breed scala aan risico’s die bedrijven kunnen tegenkomen.
Voorbeeld
Een klant struikelt in jouw winkel over een losse kabel en breekt zijn arm. De medische kosten en eventuele schadevergoedingen kunnen aanzienlijk zijn, maar met een AVB ben je gedekt tegen deze kosten.
Beroepsaansprakelijkheidsverzekering (BAV)
Een beroepsaansprakelijkheidsverzekering (BAV) is specifiek ontworpen voor bedrijven en professionals die advies geven of diensten verlenen. Deze verzekering dekt claims die voortvloeien uit beroepsfouten, nalatigheid of verkeerd advies.
Voordelen van een BAV:
- Dekking van beroepsfouten: Bescherming tegen claims die voortkomen uit beroepsmatige activiteiten.
- Vertrouwen van klanten: Klanten weten dat je professioneel verzekerd bent, wat vertrouwen wekt.
- Financiële zekerheid: Voorkomt dat beroepsfouten leiden tot financiële problemen voor je bedrijf.
Voorbeeld
Een architect ontwerpt een gebouw, maar door een fout in het ontwerp ontstaan er later structurele problemen. De klant claimt de herstelkosten. Met een BAV zijn deze kosten gedekt.
Wil je weten hoe dit voor jouw situatie uitpakt? Laat je gegevens achter, dan belt een van onze adviseurs je binnen één werkdag terug.
Cyberverzekering
In het digitale tijdperk is een cyberverzekering onmisbaar. Deze verzekering beschermt je bedrijf tegen de gevolgen van cyberaanvallen, datalekken en andere digitale bedreigingen. De dekking van een cyberverzekering kan variëren, maar de belangrijkste componenten zijn als volgt:
Wat valt er onder de dekking van een cyberverzekering?
- Kosten voor IT-experts en herstel
- Incident Response: Directe ondersteuning van IT-experts om de aanval te stoppen en verdere schade te voorkomen.
- Herstelkosten: Kosten voor het herstellen van beschadigde systemen en data.
- Juridische bijstand
- Juridische kosten: Dekking van juridische kosten bij claims van derden als gevolg van een datalek of cyberaanval.
- Boetes en sancties: Eventuele boetes en sancties opgelegd door toezichthouders na een datalek.
- PR- en communicatiesupport
- Crisiscommunicatie: Ondersteuning bij communicatie naar klanten en stakeholders om reputatieschade te beperken.
- PR-kosten: Kosten voor het inhuren van PR-experts om het vertrouwen van klanten te herstellen.
- Dekking van financiële schade
- Verlies van inkomsten: Vergoeding voor verlies van inkomsten door bedrijfsstilstand als gevolg van een cyberincident.
- Cyberafpersing: Dekking van losgeldbetalingen bij ransomware-aanvallen, afhankelijk van de polisvoorwaarden.
- Bescherming tegen datalekken
- Meldingskosten: Kosten voor het informeren van klanten en betrokkenen bij een datalek.
- Monitoring services: Kosten voor het aanbieden van monitoringdiensten aan getroffen klanten om misbruik van hun gegevens te voorkomen.
Voorbeeld
Een hacker breekt in op je bedrijfsnetwerk en steelt klantgegevens. Je moet de klanten op de hoogte brengen, IT-experts inhuren om je systemen te herstellen en PR-experts inschakelen om de reputatieschade te beperken. Met een cyberverzekering zijn deze kosten gedekt.
Bestuurdersaansprakelijkheidsverzekering
Een bestuurdersaansprakelijkheidsverzekering beschermt bestuurders en commissarissen van een bedrijf tegen persoonlijke aansprakelijkheid voor fouten of nalatigheid in hun functie.
Voordelen van een bestuurdersaansprakelijkheidsverzekering:
- Persoonlijke bescherming: Beschermt het persoonlijke vermogen van bestuurders tegen claims.
- Juridische bijstand: Dekking van juridische kosten bij rechtszaken.
- Gemoedsrust voor bestuurders: Bestuurders kunnen hun functie uitoefenen zonder angst voor persoonlijke financiële risico’s.
Voorbeeld
Een bestuurslid van een bedrijf neemt een besluit dat resulteert in aanzienlijke financiële verliezen voor het bedrijf. Aandeelhouders besluiten het bestuurslid persoonlijk aansprakelijk te stellen. Met een bestuurdersaansprakelijkheidsverzekering zijn de juridische kosten en mogelijke schadevergoedingen gedekt.
Milieuschadeverzekering (MSV)
Een milieuschadeverzekering (MSV) dekt de kosten voor het opruimen en herstellen van milieuschade die door jouw bedrijf is veroorzaakt. Dit kan gaan om bodem-, water- of luchtverontreiniging.
Voordelen van een MSV:
- Dekking van opruimkosten: Kosten voor het opruimen van verontreiniging worden gedekt.
- Herstel van schade: Dekking van de kosten voor het herstel van schade aan het milieu.
- Wettelijke dekking: Bescherming tegen claims van derden en overheidsboetes.
Voorbeeld
Tijdens werkzaamheden bij je bedrijf lekt een chemische stof in de grond en veroorzaakt ernstige bodemverontreiniging. De kosten voor het opruimen en herstellen van de schade kunnen aanzienlijk zijn. Met een MSV zijn deze kosten gedekt.
Waarom kiezen voor Landman Assurantiën?
Bij Landman Assurantiën begrijpen we de complexiteit van bedrijfsverzekeringen. Ons team van ervaren adviseurs staat klaar om je te helpen bij het maken van de beste keuzes voor jouw situatie. We bieden:
- Persoonlijk advies: We luisteren naar jouw wensen en doelen en bieden advies dat daarop is afgestemd.
- Vergelijking van producten: We vergelijken verschillende aansprakelijkheidsverzekeringen en helpen je de beste optie te kiezen.
- Op maat gemaakte oplossingen: We zorgen ervoor dat de verzekering perfect aansluit bij jouw bedrijfsactiviteiten en risico’s.
Conclusie
Aansprakelijkheidsverzekeringen zijn essentieel voor de bescherming van je bedrijf tegen diverse risico’s. Of het nu gaat om een AVB, BAV, cyberverzekering of bestuurdersaansprakelijkheidsverzekering, het is belangrijk om de juiste dekking te hebben. Bij Landman Assurantiën helpen we je graag om de juiste verzekeringen te kiezen en ervoor te zorgen dat je bedrijf goed beschermd is.
Heb je vragen of wil je meer informatie over aansprakelijkheidsverzekeringen? Neem contact op met Landman Assurantiën voor een vrijblijvend adviesgesprek. We staan klaar om je te helpen!
Meer weten over bedrijfsverzekeringen? Klik hier. Of plan hier een afspraak in.
Laat je gegevens achter, we bellen je terug
Twijfel je of dit voor jouw situatie goed geregeld is? Laat je naam en telefoonnummer achter. Een van onze adviseurs belt je binnen één werkdag terug en kijkt vrijblijvend met je mee.