


Wagenparkverzekering
Alles verzekerd met één polis. Wel zo overzichtelijk. Heb je meerdere bedrijfsauto’s? Dan is losse autoverzekeringen stapelen vragen om gedoe. Met een wagenparkverzekering regel je alles in één keer. Overzicht, grip op kosten en één aanspreekpunt. En ja, vaak ook gewoon goedkoper.
Vraag direct een vrijblijvende offerte aan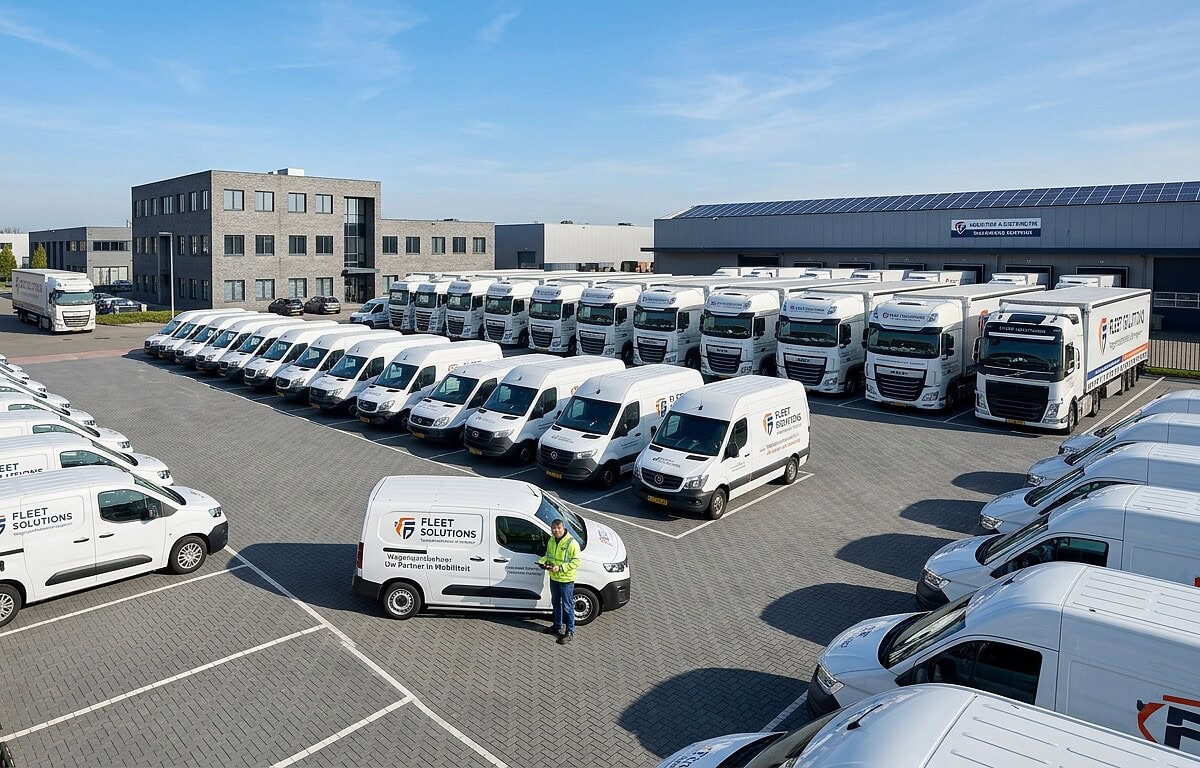
Tag: alkmaar
WagenparkverzekeringWat is een wagenparkverzekering?
Een wagenparkverzekering is één zakelijke autoverzekering waarop alle motorrijtuigen van je bedrijf samen verzekerd zijn, in plaats van een losse polis per voertuig. Denk aan personenauto’s, bestelwagens, bedrijfsbussen of vrachtwagens.
Alles ondergebracht in één polis betekent:
- één overzicht en één voertuigenlijst
- één factuur en één prolongatiedatum
- één aanspreekpunt bij schade en wijzigingen
Voertuigen staan op een lijst die je tussentijds aanpast. Verkoop je een bus en komt er een nieuwe voor terug, dan meld je de wijziging en loopt de dekking door. Bij veel verzekeraars kunnen ook aanhangers, opleggers en werkmaterieel zoals heftrucks mee op dezelfde polis — dat verschilt per maatschappij en staat in de polisvoorwaarden.
Voor wie is een wagenparkverzekering interessant?
Je hoeft geen multinational te zijn. In de praktijk wordt een wagenparkverzekering al interessant vanaf ongeveer vijf zakelijke voertuigen. De ondergrens verschilt per verzekeraar, en sommige maatschappijen stellen een hoger minimum voor de gunstigste voorwaarden.
Typische bedrijven die hier voordeel uit halen:
- Bouwbedrijven
- Installateurs
- Koeriersdiensten
- Logistieke bedrijven
- Service- en onderhoudsbedrijven
Belangrijker dan het aantal voertuigen is hoe de premie wordt berekend. Bij kleinere wagenparken rekenen verzekeraars vaak nog per voertuig, met een eigen bonus-malustrede per auto. Bij grotere wagenparken kijken ze naar het schadeverloop van het hele park: de verhouding tussen betaalde premie en uitgekeerde schade over meerdere jaren. Dat werkt twee kanten op — een goed jaar zie je terug in de premie, een slecht jaar ook.
De voordelen van een wagenparkverzekering
De grootste winst zit in overzicht en beheersbaarheid: één polis, één administratie en één partij die je wagenpark kent. Daarnaast zijn dit de punten die ondernemers het vaakst noemen.
- Schaalvoordeel. Hoe groter je wagenpark, hoe groter de kans dat je per voertuig gunstiger uitkomt dan met losse polissen. Of dat in jouw situatie zo is, hangt af van je schadeverleden en de samenstelling van het park.
- Gemak en overzicht. Al je bedrijfsauto’s vallen onder één polis. Eén factuur, één contactpersoon, één set voorwaarden om bij te houden.
- Flexibiliteit. Een voertuig toevoegen of afvoeren gaat als mutatie op de bestaande polis, niet als volledig nieuwe aanvraag met acceptatietraject.
- Eén schadeverloop. Bij veel wagenparkpolissen wordt het schadeverloop van het hele park samengenomen in plaats van per auto. Bij een gunstig verloop werkt dat in je voordeel — lees hieronder wel even wat dit betekent voor je schadevrije jaren.
- Op maat. Je kunt per voertuig of per groep voertuigen kiezen tussen WA, beperkt casco of volledig casco, zodat een oude bestelbus niet dezelfde dekking hoeft te hebben als een nieuwe directieauto.
Losse autoverzekeringen of één wagenparkpolis?
Er is geen vast antwoord: het hangt af van de omvang van je wagenpark, je schadeverleden en hoeveel risico je zelf wilt dragen. Deze vergelijking zet de belangrijkste verschillen naast elkaar.
| Onderwerp | Losse autoverzekeringen | Wagenparkverzekering |
|---|---|---|
| Administratie | Per voertuig een polis, eigen looptijd en eigen nota | Eén polis, één prolongatiedatum, één voertuigenlijst |
| Premieopbouw | Bonus-malus per voertuig | Per voertuig of op basis van het schadeverloop van het hele park |
| Voertuig toevoegen | Nieuwe aanvraag en acceptatie | Melden als mutatie, dekking loopt door |
| Effect van een schade | Alleen op de betrokken auto | Kan doorwerken op de premie van het hele wagenpark |
| Schadevrije jaren | Worden per voertuig geregistreerd | Vaak geen individuele registratie meer per voertuig |
| Maatwerk in dekking | Per auto een andere dekking mogelijk | Mogelijk, meestal in een beperkter aantal varianten |
Wat dekt een wagenparkverzekering?
Een wagenparkverzekering kent dezelfde dekkingsvormen als een gewone autoverzekering, maar je stelt ze in per voertuig of per groep voertuigen. Daarnaast zijn er aanvullende dekkingen die vooral belangrijk zijn zodra er personeel in die auto’s rijdt.
WA, beperkt casco of volledig casco
- WA (wettelijke aansprakelijkheid). Wettelijk verplicht voor elk motorrijtuig met een kenteken, ook als het stilstaat. Dekt alleen de schade die je met het voertuig bij een ander veroorzaakt, niet aan je eigen auto.
- Beperkt casco. Voegt daar schade aan het eigen voertuig door onder meer diefstal, brand, storm en ruitbreuk aan toe.
- Volledig casco (allrisk). Dekt daarnaast schade aan het eigen voertuig door een ongeval waarvoor je zelf aansprakelijk bent.
In de praktijk kiezen ondernemers voor oudere bestelbussen vaak WA of beperkt casco, en voor nieuwe auto’s volledig casco. Staat een voertuig langere tijd stil? Dan kun je het kenteken bij de RDW laten schorsen om de verzekeringsplicht tijdelijk te laten vervallen. Het voertuig mag dan niet rijden of op de openbare weg staan.
Werkgeversaansprakelijkheid: WEGAM en SVI
Dit is het onderdeel dat het vaakst ontbreekt. Als werkgever kun je aansprakelijk zijn voor letsel- en inkomensschade van een werknemer die tijdens werktijd een verkeersongeval krijgt — ook als de werknemer het ongeval zelf veroorzaakte. De Hoge Raad heeft bepaald dat een werkgever een behoorlijke verzekering moet regelen voor personeel dat beroepsmatig aan het verkeer deelneemt.
De verplichte WA-dekking helpt daar niet bij: die vergoedt alleen schade aan anderen. Voor je eigen chauffeurs zijn er twee gangbare oplossingen:
- WEGAM-verzekering. Werkgeversaansprakelijkheid Motorrijtuigen. Dekt de aansprakelijkheid van jou als werkgever wanneer een werknemer je aanspreekt na een ongeval onder werktijd.
- Schadeverzekering inzittenden (SVI). Vergoedt de schade van bestuurder en passagiers rechtstreeks, ongeacht wie schuld heeft. Geen discussie over aansprakelijkheid, wel meestal een maximumbedrag per gebeurtenis.
Welke van de twee past — of allebei — hangt af van je bedrijfsvoering, je personeelsbestand en wat er al in je bestaande werknemersverzekeringen geregeld is. Dat bekijken we in een adviesgesprek.
Aanvullende dekkingen
Denk aan rechtsbijstand motorrijtuigen bij een geschil na een aanrijding, pechhulp in Nederland en Europa, en vervangend vervoer zodat een monteur bij stilstand toch op pad kan. Let ook op gereedschap en lading in de bus: die vallen niet automatisch onder de autoverzekering en verzeker je apart. Op onze pagina over bedrijfsverzekeringen lees je welke dekkingen daar verder bij horen.
Let op je schadevrije jaren bij de overstap
Bij een wagenparkpolis waarbij de premie op het schadeverloop van het hele park wordt gebaseerd, worden vaak geen individuele schadevrije jaren per voertuig meer geregistreerd. Ga je later terug naar losse polissen, dan kun je die opbouw missen.
Vraag daarom vóór de overstap na hoe de verzekeraar hiermee omgaat en leg je bestaande schadevrije jaren schriftelijk vast. Voor ondernemers die een auto van de zaak ook privé rijden, kan dit later een verschil van meerdere treden in de bonus-malus betekenen. Wij zetten dit standaard op papier voordat we een wagenpark oversluiten.
Wat kost een wagenparkverzekering?
Er is geen vaste prijs: de premie wordt per wagenpark berekend. Deze factoren wegen het zwaarst:
- het aantal en type voertuigen (personenauto’s, bestelbussen, vrachtwagens, werkmaterieel)
- de gekozen dekking per voertuig: WA, beperkt casco of volledig casco
- het schadeverleden van je bedrijf over de afgelopen jaren
- het gebruik: internationaal transport, of alleen regionaal rond Alkmaar en Noord-Holland
- het eigen risico dat je kiest
Wat is een eigen risico? Dat is het bedrag per schade dat je zelf betaalt voordat de verzekeraar uitkeert. Een hoger eigen risico verlaagt doorgaans de premie, maar zorg dat je de kleinere schades ook daadwerkelijk zelf kunt dragen.
Als onafhankelijk assurantiekantoor vergelijken wij het aanbod van meerdere verzekeraars en kijken we naar de voorwaarden, niet alleen naar de premie. Een offerte op maat geeft je binnen enkele werkdagen duidelijkheid over wat het voor jouw wagenpark betekent.
Wat je vooraf kunt regelen
Een verzekeraar beoordeelt een wagenpark op risico, niet alleen op aantal. Met deze voorbereiding krijg je een scherper voorstel en verloopt de acceptatie sneller.
- Volledige voertuigenlijst. Kenteken, merk, type, bouwjaar, cataloguswaarde en gewenste dekking per voertuig. Vergeet aanhangers en werkmaterieel niet.
- Schadehistorie van drie tot vijf jaar. Hier baseren verzekeraars hun voorstel op. Een schadeoverzicht vraag je meestal binnen enkele dagen op bij je huidige verzekeraar.
- Beveiliging op orde. Voor duurdere voertuigen en bussen met gereedschap stellen verzekeraars vaak eisen aan een SCM-goedgekeurd alarm- of volgsysteem. Regel dat vóór de ingangsdatum.
- Afspraken met je chauffeurs. Een kort schadeprotocol, duidelijke regels over privégebruik en een vaste werkwijze bij schade beperken het aantal claims en houden je schadeverloop gezond. Meer hierover lees je bij risicomanagement.
- Prolongatiedatums verzamelen. Losse polissen lopen zelden gelijk af. Zet de opzegtermijnen op een rij, zodat je zonder dubbele premie of dekkingsgat kunt overstappen.
Veelgestelde vragen
Vanaf hoeveel voertuigen kan ik een wagenparkverzekering afsluiten?
In de praktijk wordt een wagenparkverzekering interessant vanaf ongeveer vijf zakelijke voertuigen. De ondergrens verschilt per verzekeraar en sommige maatschappijen stellen een hoger minimum voor de gunstigste voorwaarden. Bij veel verzekeraars tellen ook aanhangers, opleggers en werkmaterieel mee.
Is een wagenparkverzekering goedkoper dan losse autoverzekeringen?
Dat hangt af van je schadeverleden, de omvang en samenstelling van je wagenpark en het gekozen eigen risico. Bij een gunstig schadeverloop kan het per voertuig voordeliger uitpakken, maar dat is geen automatisch gegeven. Een vergelijking van meerdere verzekeraars geeft uitsluitsel.
Behoud ik mijn schadevrije jaren op een wagenparkverzekering?
Bij een wagenparkpolis waarbij de premie op het schadeverloop van het hele park wordt gebaseerd, worden vaak geen individuele schadevrije jaren per voertuig meer geregistreerd. Ga je later terug naar losse polissen, dan kun je die opbouw missen. Vraag dit vooraf na bij de verzekeraar en leg je bestaande schadevrije jaren schriftelijk vast.
Zijn mijn werknemers verzekerd bij een ongeval tijdens werktijd?
Niet automatisch. De verplichte WA-dekking vergoedt alleen schade aan anderen. Voor letsel- en inkomensschade van je eigen chauffeurs sluit je een WEGAM-verzekering of een schadeverzekering inzittenden (SVI) af. Als werkgever kun je hiervoor aansprakelijk zijn, ook wanneer de werknemer het ongeval zelf veroorzaakte.
Moet ik een bedrijfsvoertuig verzekeren dat tijdelijk stilstaat?
Ja. Voor elk motorrijtuig met een kenteken geldt een verzekeringsplicht, ook als het niet rijdt. Wil je die premie besparen, dan kun je het kenteken bij de RDW laten schorsen. Het voertuig mag dan niet rijden en niet op de openbare weg staan.
Advies over je wagenpark in Alkmaar en Noord-Holland
Wil je weten of één wagenparkverzekering voor jouw bedrijf logischer is dan losse polissen? Stuur ons je voertuigenlijst en schadehistorie, dan vergelijken we het aanbod van meerdere verzekeraars en leggen we uit waar de verschillen in de polisvoorwaarden zitten.
Landman Assurantiën adviseert sinds 1936 ondernemers in Alkmaar en Noord-Holland als onafhankelijk, AFM-geregistreerd intermediair. Bel 072 – 515 3868, mail naar info@landmanbv.nl of loop binnen aan de Scheldestraat 12 in Alkmaar. Twijfel je of je hele bedrijf goed gedekt is? Doe dan eerst onze verzekeringscheck voor bedrijven.










In een wereld waar digitale dreigingen steeds vaker voorkomen, is het essentieel om je bedrijf te beschermen tegen cyberrisico’s. Een cyberverzekering biedt de juiste dekking en gemoedsrust. Hier lees je alles over wat een cyberverzekering inhoudt en waarom het een onmisbare aanvulling is voor je bedrijf.
Wat is het?
Een cyberverzekering beschermt je bedrijf effectief tegen de financiële gevolgen van cyberincidenten, zoals datalekken, hacking en andere vormen van cybercriminaliteit. Hierdoor voorkom je onverwachte kosten en minimaliseer je de impact op je onderneming.
- Allereerst: Onderzoek en herstel na een cyberaanval. Directe hulp om de schade te beperken en systemen te herstellen.
- Daarnaast: Verlies van inkomsten door bedrijfsstilstand. Compensatie voor omzetverlies tijdens de herstelfase.
- Bovendien: Juridische kosten en boetes. Dekking van kosten bij aansprakelijkheid en wettelijke verplichtingen.
- Verder: Kosten voor het informeren van getroffen klanten. Hulp bij het naleven van de meldplicht datalekken.
- Tot slot: Reputatieherstel en PR-kosten. Ondersteuning bij schadebeperking en herstel van klantvertrouwen.
Waarom een Cyberverzekering?
In het digitale tijdperk is geen enkel bedrijf immuun voor cyberdreigingen. Of je nu een kleine onderneming of een groot bedrijf hebt, een cyberverzekering helpt je om voorbereid te zijn op onverwachte incidenten. Hier zijn enkele redenen waarom je een cyberverzekering zou moeten overwegen:
- Bescherming tegen financiële verliezen: Cyberincidenten kunnen aanzienlijke financiële schade veroorzaken. Een cyberverzekering helpt je deze kosten te dekken.
- Wettelijke verplichtingen: Bij een datalek ben je wettelijk verplicht om de betrokkenen te informeren. De verzekering dekt de kosten voor deze meldingen.
- Continuïteit van je bedrijf: Een cyberaanval kan je bedrijfsactiviteiten stilleggen. De verzekering zorgt ervoor dat je snel weer op de been bent.
- Reputatiebeheer: Het herstel van reputatieschade door een cyberincident kan kostbaar zijn. De verzekering helpt bij het financieren van PR-campagnes en reputatieherstel.
Verloop cyberincidenten per jaar
Totaal aantal cyberincidenten per jaar
De grafiek toont de toename van cyberincidenten van 2018 tot 2023, wat wijst op een groeiende dreiging en de noodzaak voor betere beveiliging.
Ransomware incidenten per jaar
Ransomware-aanvallen zijn fors gestegen, vooral recent. Deze aanvallen richten zich op bedrijven en kunnen grote financiële schade veroorzaken.
Phishing incidenten per jaar
Phishing blijft een populaire aanvalsmethode. De grafiek toont een gestage toename, wat het belang van bewustzijn en training voor medewerkers onderstreept.
DDoS incidenten per jaar
DDoS-aanvallen kunnen websites en diensten platleggen. De grafiek toont een stijgende trend, wat de noodzaak benadrukt om netwerken te versterken tegen deze bedreigingen.

Voor wie is een Cyberverzekering?
Een cyberverzekering is geschikt voor bedrijven van elke omvang en in alle sectoren. Of je nu een webshop runt, een dienstverlenend bedrijf hebt of juist actief bent in de industriële sector, cyberrisico’s zijn overal aanwezig. Bovendien lopen bedrijven die veel klantgegevens verwerken of sterk afhankelijk zijn van digitale processen een aanzienlijk hoger risico. Daarom kan een cyberverzekering hen niet alleen beschermen tegen financiële schade, maar ook bijdragen aan een snellere herstelperiode na een cyberincident.
Waarom via Landman?
Bij Landman Assurantiën begrijpen we dat elke onderneming uniek is. Daarom bieden we op maat gemaakte cyberverzekeringen die aansluiten bij de specifieke behoeften van jouw bedrijf. Onze experts helpen je bij het identificeren van de risico’s en het kiezen van de juiste dekking. Het proces omvat doorgaans:
- Risicoanalyse: We analyseren de specifieke cyberrisico’s van jouw bedrijf.
- Vergelijking en offerte: Op basis van de analyse vergelijken we verschillende verzekeringen en stellen we een passende offerte voor.
- Preventiemaatregelen: We adviseren over preventieve maatregelen om de kans op cyberincidenten te verkleinen.
- Ondersteuning bij schade: Bij een cyberincident staan we klaar om je te ondersteunen en de schadeafhandeling snel en efficiënt te regelen.
Voorbeelden van Cyberincidenten
KNVB datalek (2016)
In 2016 verloor de Koninklijke Nederlandse Voetbalbond (KNVB) duizenden persoonsgegevens van leden door een groot datalek. Dit incident leidde tot herstelkosten, juridische bijstand en boetes ter waarde van €1 miljoen, maar gelukkig dekte hun cyberverzekering deze kosten grotendeels.
Gemeente Alkmaar cyberaanval (2021)
De gemeente Alkmaar werd in 2021 getroffen door een cyberaanval waarbij hackers gevoelige burgerinformatie stalen. Het herstel, juridische bijstand en reputatieherstel kostten ongeveer €500.000, maar dankzij hun cyberverzekering werden deze kosten gedekt.
Ransomware aanval bij productiebedrijf
Een productiebedrijf werd geraakt door ransomware en hackers eisten €50.000 losgeld. De productie lag stil, wat resulteerde in een omzetverlies van €200.000, maar gelukkig dekte hun cyberverzekering de herstelkosten, juridische bijstand en een deel van het omzetverlies.
Datalek bij een webshop
Een grote webshop leed aan een datalek waarbij klantgegevens werden gestolen. Dit kostte het bedrijf €100.000 voor het informeren van klanten, juridische bijstand en reputatieherstel, maar de cyberverzekering zorgde voor dekking van deze kosten.
Lokale incidenten
Autobedrijf in Noord-Holland
In 2022 werd een autobedrijf in Noord-Holland slachtoffer van een ransomware-aanval. Hackers versleutelden het systeem en eisten losgeld om de gegevens vrij te geven. Het bedrijf betaalde een aanzienlijk bedrag, maar dit veroorzaakte grote financiële schade en reputatieverlies.
Webshop in Alkmaar
Een bekende webshop in Alkmaar werd gehackt en klantgegevens werden gestolen. De kosten voor het informeren van klanten, juridische bijstand en reputatieherstel bedroegen €100.000. Gelukkig dekte hun cyberverzekering deze kosten, waardoor ze snel konden herstellen.
Financieel adviesbureau in Noord-Holland
Een phishing-aanval trof een financieel adviesbureau in Noord-Holland, waarbij gevoelige klantinformatie werd gestolen. Dit leidde tot juridische kosten en boetes van €75.000, maar dankzij hun cyberverzekering werden deze kosten gedekt.
Horeca-ondernemer in Alkmaar
Een horeca-ondernemer in Alkmaar ontdekte dat hun website was gehackt, waardoor online reserveringen en betalingen onmogelijk waren. Dit leidde tot omzetverlies en extra kosten voor herstel. De cyberverzekering van het bedrijf dekte deze kosten.
IT-bedrijf uit Alkmaar
In 2023 werd een IT-bedrijf in Alkmaar getroffen door ransomware, waardoor hun systemen versleuteld werden. Ze betaalden een aanzienlijk losgeld om toegang te krijgen tot hun gegevens. Dit incident benadrukt de noodzaak van goede beveiligingsmaatregelen en een uitgebreide cyberverzekering.
Retailer in Alkmaar
Een lokale retailer in Alkmaar werd getroffen door een phishing-aanval waarbij geld werd overgemaakt naar criminelen. Dit incident resulteerde in een verlies van €20.000. Gelukkig dekte hun cyberverzekering deze kosten, waardoor ze snel konden herstellen.
Neem contact op voor meer informatie
Heb je vragen of wil je meer informatie over cyber? Neem dan contact met ons op voor een vrijblijvend adviesgesprek. We staan klaar om je te helpen! Meer weten over bedrijfsverzekeringen? Klik hier. Of plan hier een afspraak in.
Waarom een autoverzekering?
Een autoverzekering beschermt je tegen financiële risico’s bij schade of diefstal van je auto. In Nederland is een wettelijke aansprakelijkheidsverzekering (WA) verplicht voor alle autobezitters. Bij Landman Assurantiën in Alkmaar kun je kiezen uit verschillende soorten autoverzekeringen die aansluiten op jouw behoeften.
Soorten autoverzekeringen
- WA-verzekering: Vergoedt schade die je met je auto aan anderen toebrengt. Dit is de minimale verplichte verzekering.
- WA + Beperkt Casco: Naast de WA-dekking ben je verzekerd tegen schade door bijvoorbeeld diefstal, brand, storm en ruitbreuk.
- Allriskverzekering: De meest uitgebreide dekking. Naast de WA- en beperkt casco-dekking ben je ook verzekerd voor schade aan je eigen auto, ongeacht wie de schuldige is.
Aanvullende dekkingen
Naast de standaard autoverzekering kun je bij Landman Assurantiën aanvullende dekkingen afsluiten die extra zekerheid bieden:
- Schadeverzekering Inzittenden (SVI)
Vergoedt schade aan inzittenden bij een ongeval, ongeacht wie schuld heeft. - Ongevallenverzekering Inzittenden (OVI)
Keert een vast bedrag uit bij blijvende invaliditeit of overlijden van inzittenden na een ongeval. - Rechtsbijstand voor motorvoertuigen
Juridische hulp bij conflicten na verkeersschade of geschillen over je voertuig. - Pechhulpverzekering Nederland & Europa
Directe hulp bij autopech, zoals reparatie ter plaatse, transport naar garage of vervangend vervoer. - No-claimbeschermer
Eén schadeclaim per jaar zonder gevolgen voor je opgebouwde schadevrije jaren en premie. - Accessoiredekking
Dekt schade aan of diefstal van accessoires, zoals ingebouwde navigatie, audio-installatie of velgen. - Sportautoverzekering
Porsche, Ferrari, Aston Martin of een zeldzame klassieker? Wij krijgen jouw auto geplaatst waar anderen afhaken.
Voordelen van een autoverzekering bij Landman Assurantiën in Alkmaar
- Uitgebreide dekking: Kies de dekking die het beste bij jouw situatie past.
- Persoonlijk advies: Onze experts helpen je bij het kiezen van de juiste verzekering.
- Schadeherstelservice: Maak gebruik van ons netwerk van erkende schadeherstelbedrijven.
- Pechhulp: Optionele pechhulpdekking in binnen- en buitenland.
- Vervangend vervoer: Profiteer van vervangend vervoer tijdens de reparatie van je auto.
Kosten van een autoverzekering
De premie van je autoverzekering is afhankelijk van verschillende factoren zoals het type dekking, je leeftijd, schadevrije jaren, de waarde van de auto en je woonplaats. Door deze variabelen nauwkeurig af te stemmen, zorgen we ervoor dat je een betaalbare en passende verzekering krijgt.
Wil je weten wat een autoverzekering je kost? Bereken je premie eenvoudig online of neem contact op met onze adviseurs voor persoonlijk advies. Onze klantadviseurs zijn op werkdagen bereikbaar van 8.00 tot 17.30 uur via telefoon of e-mail.
Veelgestelde vragen
Wat dekt een WA-verzekering?
Een WA-verzekering dekt schade die je met je auto aan anderen toebrengt. Dit is de minimale verplichte dekking.
Wat is het verschil tussen WA + Beperkt Casco en Allrisk?
WA + Beperkt Casco dekt naast de WA-dekking ook schade door diefstal, brand, storm en ruitbreuk. Een Allriskverzekering dekt daarnaast ook schade aan je eigen auto, ongeacht wie de schuldige is.
Hoe wordt de premie van een autoverzekering berekend?
De premie is afhankelijk van factoren zoals het type dekking, je leeftijd, schadevrije jaren, de waarde van de auto en je woonplaats.
Kan ik mijn verzekering tussentijds aanpassen?
Ja, bij Landman Assurantiën kun je je verzekering altijd aanpassen aan veranderende omstandigheden.
Wat moet ik doen bij schade?
Bij schade neem je contact op met onze schadeafdeling via 072-5140071 of schade@landmanbv.nl. Wij helpen je met het indienen van de schadeclaim en het vinden van een erkend schadeherstelbedrijf.
Waarom kiezen voor Landman Assurantiën?
Bij Landman Assurantiën in Alkmaar begrijpen we dat elke autobezitter unieke behoeften heeft. Daarom bieden wij maatwerkoplossingen die aansluiten bij jouw specifieke situatie. Met onze autoverzekering ben je verzekerd van:
- Uitgebreide dekking die je kunt aanpassen aan jouw wensen.
- Deskundig advies van ervaren verzekeringsspecialisten.
- Uitstekende service bij schadeafhandeling en herstel.
Voor meer informatie over onze autoverzekeringen, neem contact met ons op of bezoek onze website. Bereken vandaag nog je premie en ontdek hoe wij je kunnen helpen met een op maat gemaakte autoverzekering.
Neem contact op
Voor meer informatie of een persoonlijk adviesgesprek, neem contact met ons op of plan direct een afspraak in.
Waarom heb je een speciale taxiverzekering nodig?
Een gewone autoverzekering is niet toereikend voor een taxi. Er zijn verschillende redenen waarom je als taxichauffeur een speciale verzekering nodig hebt:
- Hogere risico’s: Je legt meer kilometers af dan de gemiddelde bestuurder en rijdt vaak in drukke stadscentra of ’s nachts.
- Passagiersvervoer: Je bent verantwoordelijk voor de veiligheid van je klanten.
- Bedrijfsmatig gebruik: Je auto is je belangrijkste bedrijfsmiddel.
- Wettelijke verplichting: Voor taxivervoer is een specifieke verzekering verplicht.
Wat dekt een taxiverzekering bij Landman in Alkmaar?
Een goede taxiverzekering biedt een uitgebreide dekking. Bij Landman Assurantiën in Alkmaar kun je rekenen op:
- Wettelijke Aansprakelijkheid (WA)
- Dekt schade die je met je taxi aan anderen toebrengt
- Wettelijk verplicht minimum van €6,5 miljoen voor materiële schade en €1,3 miljoen voor letselschade
- Inzittendenverzekering
- Beschermt jou en je passagiers bij letsel door een ongeval
- Dekt medische kosten, verlies van inkomen en smartengeld
- Cascodekking
- Beperkt casco: dekt schade door brand, diefstal, storm en natuur
- Volledig casco (allrisk): dekt ook schade door eigen toedoen
- Rechtsbijstand
- Juridische hulp bij geschillen of claims
- Belangrijk bij conflicten met klanten of andere verkeersdeelnemers
- Bedrijfsschadeverzekering
- Vangt inkomstenverlies op als je door schade niet kunt werken
- Zorgt voor financiële continuïteit van je bedrijf
- Schadeverzekering voor inzittenden (SVI)
- Uitgebreidere dekking dan de inzittendenverzekering
- Dekt ook schade aan persoonlijke bezittingen van passagiers
Hoe kies je de juiste taxiverzekering?
Het kiezen van de juiste verzekering hangt af van verschillende factoren:
- Type taxi
- Personenvervoer of rolstoelvervoer
- Luxe taxi of standaard taxi
- Jaarlijks aantal gereden kilometers
- Meer kilometers betekent vaak een hogere premie
- Werkgebied
- Stad of platteland
- Specifieke regio’s of landelijk
- Aantal chauffeurs
- Alleen jijzelf of meerdere chauffeurs in dienst
- Leeftijd en ervaring van de chauffeur(s)
- Jonge of onervaren chauffeurs kunnen de premie verhogen
- Schadevrije jaren
- Hoe langer je schadevrij rijdt, hoe lager je premie
Voordelen van een taxiverzekering bij Landman Assurantiën in Alkmaar
Bij Landman Assurantiën begrijpen we de unieke uitdagingen van het taxibedrijf. Daarom bieden we:
- Maatwerk oplossingen
- Verzekeringspakketten afgestemd op jouw specifieke situatie
- Scherpe premies
- Concurrerende tarieven zonder in te leveren op dekking
- Snelle schadeafhandeling
- Minimale downtime voor jouw bedrijf bij schade
- Persoonlijk advies
- Ervaren adviseurs die de taxibranche kennen
- 24/7 bereikbaarheid
- Altijd hulp wanneer je het nodig hebt
- Regelmatige polischeck
- We zorgen ervoor dat je verzekering blijft aansluiten bij je situatie
Tips om je taxiverzekeringspremie te verlagen
- Verhoog je eigen risico
- Een hoger eigen risico leidt vaak tot een lagere maandpremie
- Investeer in veiligheidsmaatregelen
- Installeer een alarmsysteem of dashcam
- Volg een rijvaardigheidscursus
- Toon aan dat je een veilige chauffeur bent
- Kies voor een zwart/wit schadeverleden
- Claim alleen schade als het echt nodig is
- Betaal je premie per jaar
- Vaak goedkoper dan maandelijkse betalingen
- Combineer verzekeringen
- Een pakket kan voordeliger zijn dan losse polissen
Veelgestelde vragen
Is een taxiverzekering verplicht?
Ja, als je beroepsmatig passagiers vervoert, ben je wettelijk verplicht een taxiverzekering af te sluiten.
Kan ik mijn privéauto ook als taxi verzekeren?
In sommige gevallen is dit mogelijk, maar er gelden strikte voorwaarden. Neem contact met ons op voor persoonlijk advies.
Wat gebeurt er als ik een schade claim?
Na het melden van de schade, zal onze schade-expert de situatie beoordelen. We streven naar een snelle afhandeling om je zo snel mogelijk weer op weg te helpen.
Hoe vaak moet ik mijn taxiverzekering vernieuwen?
Meestal loopt een taxiverzekering een jaar. Het is verstandig om jaarlijks je polis te laten controleren op actualiteit en dekking.
Dekt mijn taxiverzekering ook als ik privé rijd?
Dit hangt af van je specifieke polis. Sommige verzekeringen bieden dekking voor privégebruik, andere niet. Bespreek dit met je adviseur.
Wat is het verschil tussen een reguliere autoverzekering en een taxiverzekering?
Een taxiverzekering biedt uitgebreidere dekking die is afgestemd op de risico’s van professioneel personenvervoer, zoals hogere aansprakelijkheidslimieten en specifieke inzittendenverzekeringen.
Conclusie
Een goede taxiverzekering is onmisbaar voor de continuïteit en het succes van je taxibedrijf. Het biedt niet alleen financiële bescherming, maar ook gemoedsrust zodat jij je kunt concentreren op wat echt belangrijk is: het bieden van uitstekende service aan je klanten.
Bij Landman Assurantiën begrijpen we de complexiteit van taxiverzekeringen en de unieke behoeften van taxiondernemers. We zijn er om je te helpen de beste dekking te vinden tegen de meest concurrerende premies. Wil je meer weten over onze taxiverzekeringen of een op maat gemaakte offerte ontvangen? Neem dan vandaag nog contact met ons op. Onze ervaren adviseurs staan klaar om al je vragen te beantwoorden en je te helpen de perfecte verzekering voor jouw taxibedrijf te vinden. Bescherm jezelf, je passagiers en je bedrijf met een taxiverzekering van Landman Assurantiën – jouw betrouwbare partner in de taxibranche.
Neem contact op voor meer informatie
Heb je vragen of wil je meer informatie over taxiverzekeringen? Neem dan contact met ons op voor een vrijblijvend adviesgesprek. We staan klaar om je te helpen! Klik hier. Of plan hier een afspraak in.
Vastgoed is waardevol en kwetsbaar
Wie meerdere panden bezit, weet hoe groot de financiële belangen zijn. Een vastgoedportefeuille kan bestaan uit woningen, kantoren of winkelpanden, en levert vaak stabiele inkomsten op. Tegelijkertijd brengt het risico’s met zich mee die aanzienlijk groter zijn dan bij een enkele woning. Brand, waterschade, leegstand of aansprakelijkheidskwesties kunnen de waarde van een portefeuille ernstig aantasten. Goed verzekeren is dus geen luxe, maar een noodzaak.
Belangrijkste risico’s voor vastgoedportefeuilles
Brand en waterschade
Een klassiek, maar nog altijd het grootste risico. Eén brand kan een complete portefeuille ontwrichten. Waterschade (bijvoorbeeld lekkages) zorgt vaak voor langdurige hersteltrajecten en huurderving.
Aansprakelijkheid
Als eigenaar of verhuurder draag je zorgplicht voor huurders en bezoekers. Denk aan letselschade door achterstallig onderhoud of een ondeugdelijke trapleuning. De kosten hiervan kunnen hoog oplopen.
Leegstand en vandalisme
Niet elk pand staat continu vol. Leegstaande gebouwen lopen meer risico op inbraak, vernieling en zelfs illegale bewoning. Sommige verzekeraars beperken dekking bij leegstand, wat tot vervelende verrassingen kan leiden.
Waardestijging en inflatie
De vastgoedmarkt beweegt. Een polis die vijf jaar geleden nog passend was, kan inmiddels leiden tot onderverzekering. Bij schade wordt dan slechts een deel van de werkelijke waarde vergoed.
Veelgemaakte fouten bij verzekeren
- Vergeten om alle panden op te nemen in de portefeuillepolis.
- Geen periodieke waardebepaling laten uitvoeren.
- Onvoldoende dekking bij verbouwingen of transformaties.
- Geen aandacht voor aansprakelijkheid van VvE’s of gedeelde eigendommen.
- Persoonlijk advies: Onze experts helpen je bij het kiezen van de juiste verzekering.
Welke verzekeringsoplossingen zijn er?
- Opstalverzekering: De basis voor schade aan het pand zelf.
- Bedrijfsaansprakelijkheidsverzekering: Bescherming tegen claims van derden.
- Rechtsbijstandverzekering Juridische ondersteuning bij geschillen met huurders of aannemers.
- Bedrijfsschadeverzekering Vangt gemiste huurinkomsten op bij schade die verhuur onmogelijk maakt.
- CAR-verzekering (Construction All Risk) Relevant bij verbouw of renovatie.
Praktische tips voor beleggers en beheerders
- Houd je portefeuille actueel. Voeg nieuw vastgoed direct toe aan de polis.
- Laat regelmatig een taxatie uitvoeren. Zo voorkom je onderverzekering.
- Centraliseer waar mogelijk. Eén verzekeraar voor de hele portefeuille geeft overzicht en vaak gunstiger voorwaarden.
- Check clausules bij leegstand. Zorg dat je weet welke beperkingen gelden.
Schadeafhandeling én de waarde van sterke verzekeraarsrelaties
Een polis op papier is belangrijk, maar de échte waarde blijkt bij schade. Snelle, deskundige en transparante afhandeling kan het verschil maken. Uit ervaring blijkt dat dit vaak wordt onderschat.
Zo worden wij bij Landman Assurantiën door klanten beoordeeld met een 9,4 voor onze schadeafhandeling. Daarnaast hebben we speciale afspraken met verzekeraars, waardoor klanten kunnen rekenen op scherpe premies én gunstige voorwaarden. Dat maakt het verschil tussen een standaard polis en een oplossing die écht aansluit op de praktijk van vastgoedbeleggers.
Waarom kiezen voor Landman Assurantiën?
- Uitgebreide dekking die je kunt aanpassen aan jouw wensen.
- Deskundig advies van ervaren verzekeringsspecialisten.
- Uitstekende service bij schadeafhandeling en herstel.
Neem contact op
Voor meer informatie of een persoonlijk adviesgesprek, neem contact met ons op of plan direct een afspraak in.
Waarom een vervoerderaansprakelijkheidsverzekering?
Als vervoerder ben je volgens nationale en internationale regelgeving, zoals het CMR-verdrag, beperkt aansprakelijk voor schade aan goederen tijdens transport. Deze aansprakelijkheid is echter niet onbeperkt en kan grote financiële gevolgen hebben bij schade, verlies of diefstal van lading. Een vervoerderaansprakelijkheidsverzekering helpt je deze risico’s af te dekken, zodat je bedrijf niet opdraait voor hoge schadeclaims.
De voordelen van een vervoerderaansprakelijkheidsverzekering via Landman Assurantiën
- Maatwerkoplossingen: Elk transportbedrijf heeft unieke risico’s. Wij bieden verzekeringspakketten op maat, afgestemd op jouw activiteiten en de vervoersvormen die je aanbiedt, of je nu nationaal of internationaal transport verzorgt.
- Scherpe premies: Dankzij onze sterke samenwerkingen met diverse verzekeraars kunnen wij de beste voorwaarden en tarieven aanbieden, zonder concessies te doen aan de dekking.
- Uitstekende service: Onze dienstverlening stopt niet bij het afsluiten van de verzekering. We staan altijd voor je klaar met deskundig advies en ondersteunen je bij schadeclaims, zodat je snel geholpen wordt en je transport soepel kan doorgaan.
- Juridisch inzicht en expertise: Onze adviseurs hebben diepgaande kennis van transportverzekeringen en de aansprakelijkheidsrisico’s die bij jouw werkzaamheden komen kijken. We zorgen ervoor dat je verzekering perfect aansluit bij de wettelijke verplichtingen en specifieke risico’s binnen jouw sector.
Wat dekt een vervoerderaansprakelijkheidsverzekering?
De dekking van een vervoerderaansprakelijkheidsverzekering kan variëren, maar bevat doorgaans:
- Aansprakelijkheid voor schade aan of verlies van vervoerde goederen
- Dekking conform het CMR-verdrag voor internationaal wegvervoer
- Bescherming tegen claims van opdrachtgevers en klanten
- Juridische ondersteuning bij schadeclaims
- Optionele uitbreidingen, zoals dekking voor ladingschade door vertraging of verkeerd afleveren
Kies voor zekerheid en betrouwbaarheid
Met de vervoerderaansprakelijkheidsverzekering van Landman Assurantiën ben je verzekerd van een sterke partner die jouw risico’s begrijpt en minimaliseert. Wij denken met je mee en zorgen ervoor dat je bedrijf goed beschermd blijft, zodat jij je kunt richten op je transportactiviteiten.
Neem contact op voor meer informatie
Heb je vragen of wil je meer informatie over een vervoerderaansprakelijkheidsverzekering? Neem dan contact met ons op voor een vrijblijvend adviesgesprek. We staan klaar om je te helpen! Klik hier. Of plan hier een afspraak in.
Welke verzekering past bij jouw onderneming?
Welke aansprakelijkheidsverzekering past bij jouw bedrijf en wat is het verschil tussen beroeps- en bedrijfsaansprakelijkheid? Als ondernemer loop je altijd risico’s, hoe zorgvuldig je ook werkt. Een fout, ongeluk of schadeclaim kan flinke financiële gevolgen hebben. Gelukkig kun je jezelf beschermen met de juiste aansprakelijkheidsverzekering. Maar welke heb je nodig: een bedrijfsaansprakelijkheidsverzekering (AVB) of een beroepsaansprakelijkheidsverzekering (BAV)? We leggen het helder voor je uit.
Wat is een bedrijfsaansprakelijkheidsverzekering (AVB)?
Een bedrijfsaansprakelijkheidsverzekering dekt schade aan personen of spullen die jouw bedrijf veroorzaakt. Denk hierbij aan:
- Lichamelijk letsel: Een klant struikelt over een losliggende kabel in jouw kantoor en breekt een arm.
- Materiële schade: Tijdens een bezoek aan een klant stoot je per ongeluk een dure laptop van tafel.
Een AVB is relevant voor vrijwel alle ondernemers, van zzp’ers tot mkb’ers en grote bedrijven. Vooral bedrijven die fysieke werkzaamheden uitvoeren of klanten en leveranciers over de vloer krijgen, hebben baat bij deze verzekering.
Wat is een beroepsaansprakelijkheidsverzekering (BAV)?
Een beroepsaansprakelijkheidsverzekering dekt financiële schade die ontstaat door beroepsfouten of verkeerd advies. Denk aan:
- Verkeerd advies: Een accountant maakt een fout in een belastingaangifte, waardoor de klant een boete krijgt.
- Fout in dienstverlening: Een architect ontwerpt een constructie die later onveilig blijkt te zijn, met extra kosten voor herstel als gevolg.
Een BAV is vooral belangrijk voor dienstverlenende beroepen zoals adviseurs, architecten, juristen en IT-consultants. In sommige sectoren is deze verzekering zelfs verplicht.
Wat zijn de belangrijkste verschillen?
Wanneer kies je voor beroeps of bedrijfsaansprakelijkheid? In de tabel hieronder zie je de verschillen en ontdek je welke verzekering in welke situatie passend is.
| Kenmerk | AVB (Bedrijfsaansprakelijkheid) | BAV (Beroepsaansprakelijkheid) |
|---|---|---|
| Dekking | Letsel of materiële schade | Financiële schade door beroepsfouten |
| Voorbeelden | Klant struikelt in je kantoor, je laat iets vallen | Verkeerd advies, verkeerde berekening |
| Voor wie? | Ondernemers met fysieke activiteiten | Dienstverleners en adviesberoepen |
| Verplichting? | Meestal niet verplicht | Soms verplicht, afhankelijk van de branche |
Welke verzekering heb jij nodig?
- Heb je een bedrijf met fysieke werkzaamheden of klantenbezoek? Dan is een AVB essentieel.
- Bied je advies of dienstverlening aan? Dan is een BAV een must.
- Werk je in een branche met zowel materiële als financiële risico’s? Overweeg dan beide verzekeringen voor optimale bescherming.
Laat je adviseren door Landman Assurantiën
Het kiezen van de juiste aansprakelijkheidsverzekering kan lastig zijn. Wil jij weten welke verzekering het beste bij jouw onderneming past? Neem contact op met Landman Assurantiën. Wij helpen je graag met een advies op maat, zodat jij met een gerust hart kunt ondernemen!
Bereken je premie
Wil je weten meer weten over een AVB en BAV? Neem contact op met onze adviseurs voor persoonlijk advies. Onze klantadviseurs zijn op werkdagen bereikbaar van 8.00 tot 17.30 uur via telefoon of e-mail.
Veelgestelde vragen
Wat dekt een AVB en is deze verzekering verplicht voor ondernemers?
Een AVB dekt schade die jij of je medewerkers veroorzaken aan anderen, zoals materiële schade en letselschade. Bijvoorbeeld als je per ongeluk een dure laptop van een klant omstoot. Een AVB is niet wettelijk verplicht, maar wordt vaak sterk aangeraden, zeker voor bedrijven met fysiek klantcontact.
Valt schade veroorzaakt door medewerkers ook onder de AVB?
Ja, schade die jouw medewerkers veroorzaken tijdens hun werkzaamheden valt onder de AVB. Bijvoorbeeld als een medewerker bij een klant op locatie iets beschadigt of iemand letsel toebrengt.
Wordt schade aan gehuurde of geleende spullen vergoed met een AVB?
Niet standaard. Veel AVB-polissen sluiten schade aan gehuurde of geleende spullen uit. In sommige gevallen kun je hier een aanvullende dekking voor afsluiten.
Waarom is een BAV belangrijk voor advies- en dienstverlenende beroepen?
Een BAV dekt financiële schade die ontstaat door een fout of verkeerd advies in je werk. Dit is vooral belangrijk voor beroepen zoals consultants, accountants en architecten, waarbij een kleine misrekening grote financiële gevolgen kan hebben voor een klant.
Welke beroepsgroepen zijn verplicht om een BAV af te sluiten?
In Nederland is een BAV verplicht voor beroepen waarbij fouten grote financiële gevolgen kunnen hebben, zoals advocaten, notarissen, accountants, architecten en financieel adviseurs. Beroepsorganisaties en wetgeving stellen deze eis om klanten te beschermen.
Neem contact op voor een gratis adviesgesprek
Voor meer informatie of een persoonlijk adviesgesprek, neem contact met ons op of plan direct een afspraak in.
In een branche waar gastvrijheid en beleving centraal staan, is het belangrijk dat jouw horecazaak goed beschermd is tegen onvoorziene gebeurtenissen. Een horecaverzekering biedt financiële zekerheid bij schade door brand, diefstal, aansprakelijkheid of bedrijfsschade. Hier lees je alles over wat een horecaverzekering inhoudt en waarom het een essentiële aanvulling is voor jouw bedrijf.
Wat is een horecaverzekering?
Een horecaverzekering beschermt je horecazaak tegen financiële schade die kan ontstaan door diverse risico’s, zoals brand, wateroverlast, inbraak, aansprakelijkheid en bedrijfsschade. De verzekering dekt onder andere:
- Schade aan je pand en inventaris door brand, storm, water of vandalisme.
- Diefstal en inbraak, inclusief schade aan deuren, ramen en kassa’s.
- Aansprakelijkheid bij schadeclaims van gasten of personeel.
- Bedrijfsschade door tijdelijke sluiting na een incident.
- Rechtsbijstand voor juridische conflicten met leveranciers, gasten of personeel.
Waarom een horecaverzekering?
De horecabranche kent specifieke risico’s, zoals brandgevaar in de keuken, ongelukken met gasten en schade door vandalisme. Zonder verzekering kunnen de kosten enorm oplopen. Een horecaverzekering biedt:
- Bescherming tegen financiële verliezen: Een brand of waterschade kan een enorme impact hebben op je omzet en continuïteit.
- Voldoen aan wettelijke eisen: Een aansprakelijkheidsverzekering is vaak een vereiste voor horecaondernemers.
- Zekerheid voor personeel en gasten: Wanneer een gast of medewerker letsel oploopt, dekt de verzekering eventuele schadeclaims.
- Voorkomen van langdurige sluiting: De verzekering helpt bij het snel herstellen en heropenen van je zaak. omwonenden of andere bedrijven, biedt de verzekering dekking voor aansprakelijkheidsclaims.
Voor wie is een horecaverzekering?
Een horecaverzekering biedt bescherming voor allerlei horecaondernemingen, van restaurants en cafés tot hotels, B&B’s en fastfoodketens. Ook cateringbedrijven, foodtrucks, ijssalons en koffiezaken kunnen rekenen op een passende dekking. Zo blijf je als ondernemer verzekerd tegen schade of aansprakelijkheid en kun je je focussen op het bieden van een geweldige gastvrijheidsbeleving.
Waarom via Landman?
Bij Landman Assurantiën begrijpen we de uitdagingen van de horecabranche. Daarom bieden we op maat gemaakte horecaverzekeringen die aansluiten bij de specifieke risico’s van jouw onderneming. Onze experts helpen je bij het identificeren van mogelijke risico’s en het kiezen van de juiste dekking.
Onze aanpak omvat:
- Risicoanalyse: We brengen de specifieke risico’s van jouw horecazaak in kaart.
- Vergelijking en offerte: We vergelijken verschillende verzekeringen en bieden een passende offerte.
- Preventieadvies: We geven advies over maatregelen om schade te voorkomen.
- Ondersteuning bij schade: Bij schade of een incident staan we klaar om je te ondersteunen bij de afhandeling.
Voorbeelden van horecaschade
Brand in de keuken: Een vlam in de pan veroorzaakt een grote brand, waardoor de keuken tijdelijk gesloten moet worden. De verzekering dekt de herstelkosten en bedrijfsschade.
Voedselvergiftiging: Een gast claimt schade na een voedselvergiftiging. De aansprakelijkheidsverzekering dekt de juridische kosten en schadevergoeding.
Diefstal in een café: Na sluiting wordt er ingebroken en kostbare apparatuur wordt gestolen. De verzekering vergoedt de schade.
Waterschade in een restaurant: Een leiding springt waardoor de eetruimte onder water komt te staan. De verzekering dekt de kosten voor herstel en gemiste omzet..
Neem contact op voor meer informatie
Heb je vragen of wil je meer informatie over een horecaverzekering? Neem dan contact met ons op voor een vrijblijvend adviesgesprek. We staan klaar om je te helpen! Meer weten over bedrijfsverzekeringen? Klik hier. Of plan hier een afspraak in.
Wat houdt de verplichte AOV in?
De kern van het voorstel:
- De standaardregeling kent beperkte mogelijkheden (bijvoorbeeld een maximaal verzekerd bedrag en minder flexibiliteit in wachttijd of dekking).
- Wie zelf geen AOV afsluit, komt automatisch terecht in de standaardregeling via het UWV.
- De premie wordt inkomensafhankelijk berekend.
Wat betekent dit voor jou?
Voor veel zelfstandigen voelt dit als een extra verplichting. Tegelijkertijd kan een AOV je financiële zekerheid bieden als je (tijdelijk) niet meer kunt werken. Toch is het goed om stil te staan bij de keuzes die je straks wél hebt:
- Sluit je zelf een AOV af, dan kun je voorwaarden kiezen die beter bij jouw situatie passen. Denk aan een kortere of langere wachttijd, een hoger verzekerd bedrag of aanvullende dekkingen.
- Kies je voor de verplichte basisvariant via het UWV, dan ben je gebonden aan standaardopties die niet altijd aansluiten op jouw wensen.
De meest gemaakte fouten bij AOV’s voor zzp’ers
- Te laat actie ondernemen: Wachten tot de wet erdoor is, kan ertoe leiden dat je straks geen tijd hebt om een passende AOV te regelen.
- Alleen naar de premie kijken: Een goedkope verzekering lijkt aantrekkelijk, maar kan je later duur komen te staan als de dekking onvoldoende blijkt.
- Geen advies vragen: Elke ondernemer heeft een andere situatie. Een standaardverzekering sluit zelden perfect aan.
Waarom kiezen voor een private AOV in plaats van de verplichte variant?
De verplichte AOV is een vangnet, maar voor veel zzp’ers onvoldoende. Een private AOV geeft je juist veel meer mogelijkheden en sluit beter aan op jouw situatie.
De belangrijkste voordelen:
- Vrije keuze & maatwerk – je bepaalt zelf je wachttijd, eindleeftijd en eventuele aanvullende dekkingen.
- Beroepsarbeidsongeschiktheid – je wordt beoordeeld op je eigen beroep, niet op “passende arbeid” zoals in de basisvariant.
- Hogere en realistische dekking – je kunt je verzekeren voor een bedrag dat aansluit bij jouw werkelijke lasten, in plaats van een vast minimum.
- Snellere inkomensbescherming – kies bijvoorbeeld een wachttijd van 1 of 3 maanden, in plaats van de verplichte 2 jaar.
- Flexibiliteit – met een private AOV voldoe je vaak ook aan de wettelijke verplichting, maar behoud je de vrijheid om een polis te kiezen die bij je past.
Wat kun je nu al doen?
- Bereken je risico: hoeveel maanden kun je jezelf financieel redden zonder inkomen?
- Vergelijk opties: kijk wat een private AOV je nu biedt, in vergelijking met de standaardregeling van het UWV.
- Vraag advies: een verzekeringsadviseur helpt je om een polis te vinden die bij jou past en voorkomt dat je straks onnodig vastzit aan een dure of beperkte regeling.
Hoe helpt Landman Assurantiën jou?
Wij volgen de ontwikkelingen rondom de verplichte AOV op de voet. Als onafhankelijk adviseur kunnen we jou helpen bij:
- inzicht in de verplichte regeling en de gevolgen voor jouw situatie,
- een vergelijking tussen de UWV-variant en private AOV’s,
- het vinden van een verzekering die betaalbaar is én zekerheid biedt.
Zo weet jij zeker dat je straks niet alleen voldoet aan de wet, maar ook echt goed verzekerd bent.
Neem actie
De verplichte AOV voor zzp’ers komt eraan. Je hebt straks geen keuze meer óf je verzekerd bent, maar wel hóe. Door nu al in kaart te brengen wat je nodig hebt, voorkom je dat je straks vastzit aan een standaardregeling die niet bij je past.
Wil je sparren over jouw situatie? Neem gerust contact met ons op via 072-5153868 of info@landmanbv.nl. We denken graag met je mee.
Neem contact op
Voor meer informatie of een persoonlijk adviesgesprek, neem contact met ons op of plan direct een afspraak in.