Huurderving is de huur die je als verhuurder misloopt doordat je pand na schade tijdelijk niet te gebruiken is. De opstalverzekering betaalt het herstel van het gebouw, maar niet de gemiste huur. Daarvoor heb je een aparte dekking nodig.
Voor wie een woning, appartement of bedrijfsruimte verhuurt, kan dat flink oplopen. De hypotheek, de VvE-bijdrage en de gemeentelijke lasten lopen gewoon door. In deze blog lees je wanneer je huurderving kunt verzekeren, voor hoe lang en waar je op let.
Advies van Landman Assurantiën, sinds 1936 onafhankelijk verzekeringsadviseur in Alkmaar en Noord-Holland.
Wanneer ontstaat huurderving?
Huurderving ontstaat zodra je huurder het pand door schade niet of maar deels kan gebruiken en daardoor minder of geen huur betaalt. Een huurder heeft namelijk recht op huurprijsvermindering zolang een gebrek zijn woongenot of gebruik vermindert. Dat staat in artikel 7:207 van Boek 7 van het Burgerlijk Wetboek.
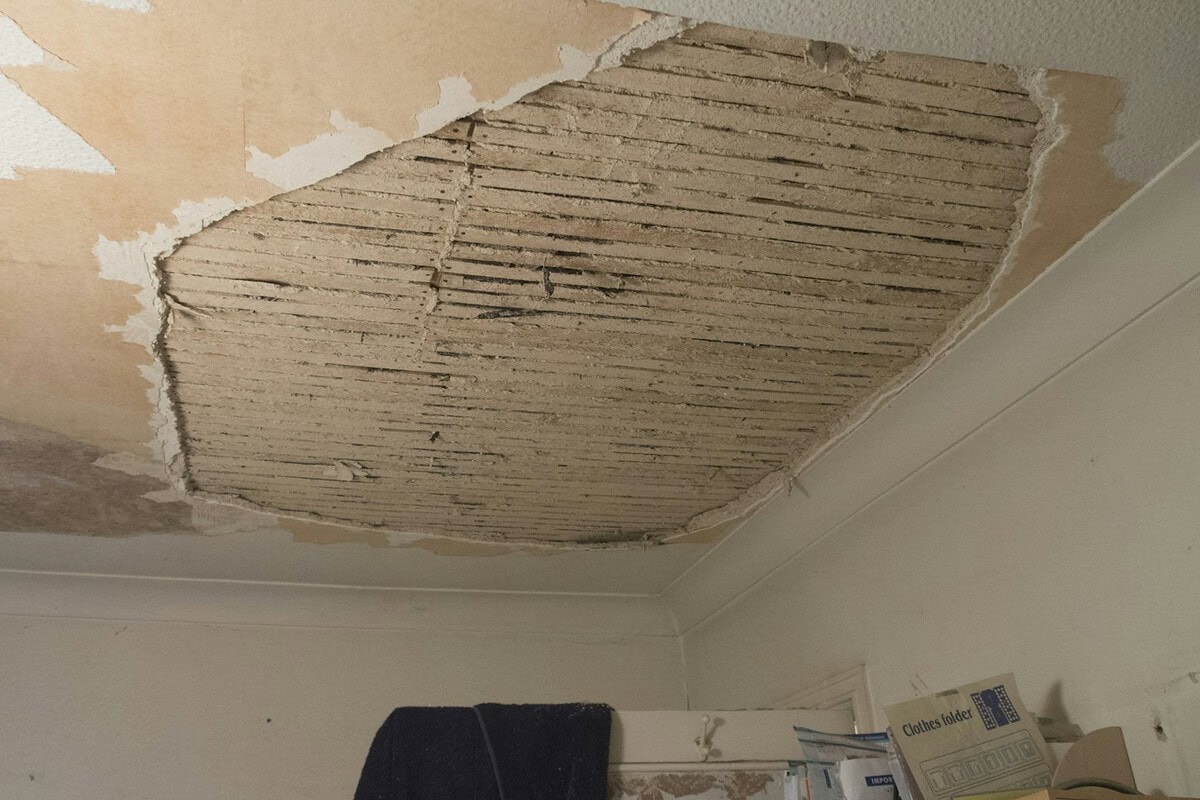
Denk aan een keukenbrand in een verhuurd appartement, een lekkage van de bovenburen waardoor een winkel weken dicht moet, of stormschade aan het dak van een bedrijfspand. Bij grote schade kan het herstel maanden duren, zeker als er vergunningen of schaarse aannemers nodig zijn.
Wat vergoedt een verzekering voor huurderving?
De dekking vergoedt de huur die je misloopt tijdens het herstel, tot de afgesproken uitkeringstermijn: de maximale periode waarover de verzekeraar uitkeert. Gangbaar zijn 52 of 104 weken.
| Onderdeel | Wat je vastlegt |
|---|---|
| Verzekerd bedrag | De jaarhuur, eventueel inclusief servicekosten |
| Uitkeringstermijn | Meestal 52 of 104 weken |
| Gedekte oorzaken | Meestal dezelfde gevaren als je opstalpolis, zoals brand, storm en lekkage |
| Wachttijd | Soms een aantal dagen waarover je zelf de huur misloopt |
Belangrijk: alleen gemiste huur door een gedekte schade wordt vergoed. Een huurder die niet betaalt of plotseling vertrekt, valt er niet onder.
Wil je weten of jouw polis gemiste huur dekt? Laat je gegevens achter, dan kijkt een adviseur met je mee.
Huurderving bij woningen, appartementen en bedrijfspanden
Hoe je gemiste huur verzekert, hangt af van het soort pand en wie de opstalpolis heeft.
Verhuurde woning
Bij particuliere verhuur zit de dekking soms als optie in de opstalpolis voor een verhuurd pand. Controleer of die er standaard in zit en voor welke periode. Wat je als verhuurder verder regelt, lees je op onze pagina over de verzekering voor verhuurders.
Appartement in een VvE
De opstalpolis van de VvE vergoedt soms ook gemiste huur voor verhuurde appartementen, maar vaak beperkt in tijd of bedrag. Vraag het bestuur wat er geregeld is, en vul het zo nodig zelf aan. Meer over de polis van de vereniging lees je op onze pagina over vastgoed- en VvE-verzekeringen.
Bedrijfs- of winkelpand
Bij verhuurd bedrijfsvastgoed is gemiste huur meestal een aparte rubriek in een vastgoedpakket. Gebruik je het pand zelf voor je onderneming, dan heb je geen huurinkomsten maar loop je omzet mis. Daarvoor is een bedrijfsschadeverzekering bedoeld.
Vier punten om te controleren bij huurderving
- Is het verzekerde bedrag actueel? Na een huurverhoging of indexatie hoort het bedrag mee te stijgen, anders keert de verzekeraar te weinig uit.
- Is de termijn lang genoeg? Herbouw na een grote brand duurt vaak langer dan een jaar. Bij een monument of complex pand is 104 weken geen overbodige luxe.
- Klopt de herbouwwaarde? Bij onderverzekering vergoedt de verzekeraar naar verhouding minder, en dat werkt soms ook door in de huurdervingsdekking.
- Staat leegstand gemeld? Staat het pand leeg tussen twee huurders, dan is er geen huur om mis te lopen en is de dekking bovendien vaak beperkt.
Laat je gegevens achter, we bellen je terug
Verhuur je een woning, appartement of bedrijfsruimte en wil je weten of je huurinkomsten goed zijn afgedekt? Laat je naam en telefoonnummer achter. Een adviseur belt je binnen één werkdag terug voor een vrijblijvend gesprek.
Veelgestelde vragen over huurderving
Wat is huurderving?
Huurderving is de huur die een verhuurder misloopt doordat het verhuurde pand na schade, zoals brand, storm of lekkage, tijdelijk niet of maar deels te gebruiken is. De huurder heeft dan recht op huurprijsvermindering, terwijl de lasten van de verhuurder doorlopen.
Valt huurderving onder de opstalverzekering?
Niet altijd. Een opstalverzekering vergoedt het herstel van het gebouw. Gemiste huur is bij veel polissen een aparte optie of rubriek. Bij polissen voor verhuurd vastgoed zit het soms standaard in, maar dan vaak voor een beperkte periode. Kijk in je polisvoorwaarden of laat het nakijken.
Hoe lang wordt gemiste huur vergoed?
Tot de afgesproken uitkeringstermijn, meestal 52 of 104 weken. Is het pand eerder hersteld en weer verhuurd, dan stopt de uitkering eerder. Bij grote of complexe panden is een langere termijn verstandig, omdat herbouw vaak langer duurt dan een jaar.
Is een huurachterstand van mijn huurder verzekerd?
Nee. Een dekking voor gemiste huur keert alleen uit bij een gedekte schade aan het pand. Een huurachterstand is een incassozaak. Sommige rechtsbijstandverzekeringen helpen bij conflicten met huurders, maar het incasseren van huur is vaak uitgesloten.
Meer weten of direct een gesprek?
Lees meer over vastgoed- en VvE-verzekeringen of over risicomanagement voor je vastgoed. Liever direct een gesprek? Neem contact op, bel 072 – 515 3868 of mail info@landmanbv.nl.