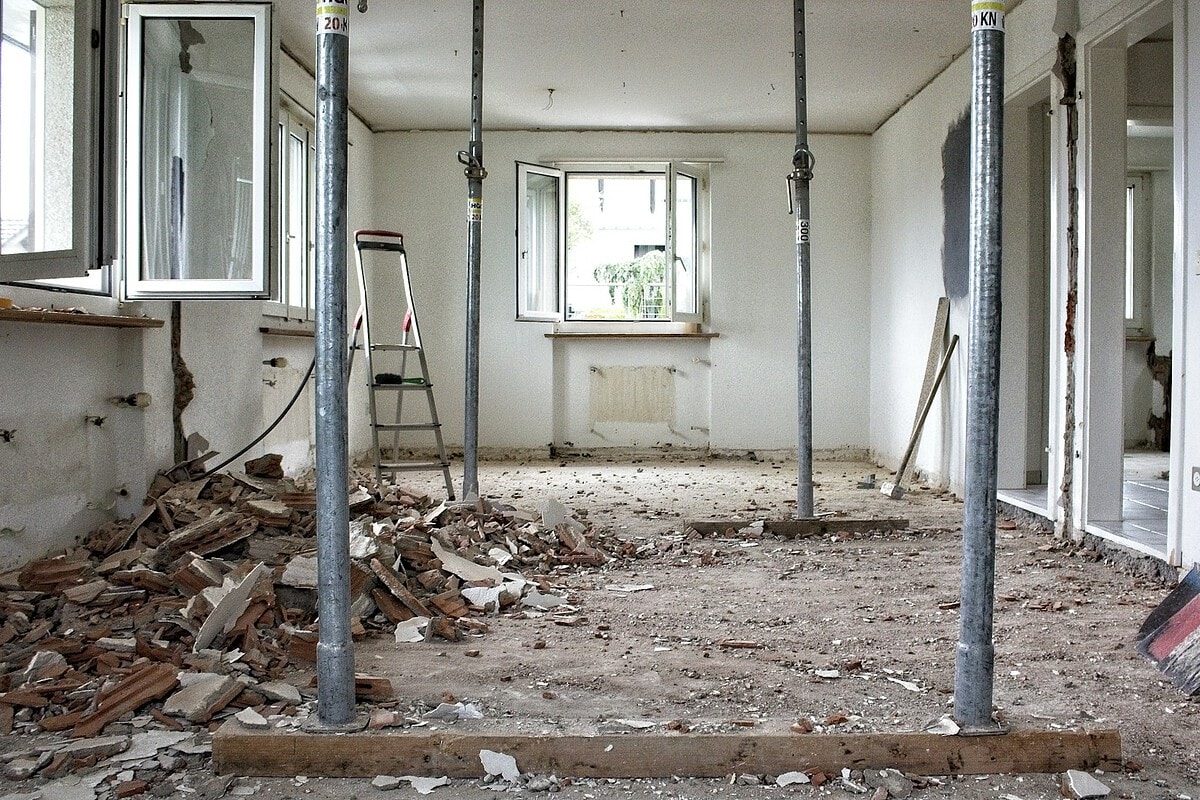
Een verbouwing is spannend: eindelijk die uitbouw, de nieuwe badkamer of de extra slaapkamer. Over je opstalverzekering denk je dan meestal niet na. Toch verandert er veel. Je huis wordt meer waard, er lopen vreemden rond, en sommige delen van het huis staan tijdelijk open.
In dit artikel lees je waarom je een verbouwing meldt bij je opstalverzekering, wat er tijdens de bouw gedekt is en waar je na afloop op let.
Advies van Landman Assurantiën uit Alkmaar, sinds 1936 onafhankelijk adviseur voor particulieren en ondernemers in Noord-Holland.
Moet je een verbouwing melden bij je opstalverzekering?
Ja, in de meeste gevallen. Een grote verbouwing verandert de herbouwwaarde van je woning en soms ook het risico. Je opstalverzekering is gebaseerd op de situatie zoals je die hebt opgegeven. Meld je de verbouwing niet, dan loop je het risico op onderverzekering of een beperkte uitkering.
Wat is de herbouwwaarde? Dat is het bedrag dat nodig is om je huis na totaal verlies opnieuw op te bouwen. Een uitbouw of nieuwe verdieping verhoogt die waarde direct.
Wat is gedekt tijdens de verbouwing?
Tijdens een verbouwing gelden in de opstalverzekering vaak beperkingen. Lees de polisvoorwaarden goed op deze punten:
- Open gevel of dak. Regen- en stormschade terwijl het huis niet wind- en waterdicht is, valt vaak buiten de dekking.
- Bouwmaterialen. Diefstal van materialen die nog niet zijn ingebouwd, is vaak niet of beperkt verzekerd.
- Leegstand. Woon je tijdens de verbouwing ergens anders, meld dat dan. Bij leegstand gelden vaak andere voorwaarden.
- Schade door klussen. Een doorgeboorde leiding valt meestal wel onder de dekking, de reparatie van slecht eigen werk niet.
Liever meteen met een adviseur overleggen? Laat je gegevens achter, dan bellen we je terug.
De aannemer en zijn verzekering
Schakel je een aannemer in, vraag dan naar zijn aansprakelijkheidsverzekering. Bij een grote verbouwing heeft een aannemer vaak een CAR-verzekering die het werk in aanbouw dekt. Vraag het polisblad op en leg vast wie verantwoordelijk is voor schade tijdens de bouw.
Na de verbouwing: opstalverzekering bijwerken
Na de verbouwing werk je je opstalverzekering bij met de nieuwe situatie. Denk aan het aantal vierkante meters, een nieuwe aanbouw, een rieten dak of een houtkachel. Ook je inboedelverzekering verdient aandacht, want een nieuwe keuken of badkamerinrichting kan onder inboedel vallen als je huurt.
Heb je de verbouwing gefinancierd met een hypotheek? Dan zal de geldverstrekker eisen dat het huis goed verzekerd is. Meer daarover lees je bij hypotheken. Algemene informatie over woonverzekeringen vind je ook bij het Verbond van Verzekeraars.
Checklist: verbouwing en opstalverzekering
- Vooraf melden. Geef de start, de duur en de omvang van de verbouwing door.
- Aannemer checken. Vraag zijn polisblad van de AVB en eventueel CAR.
- Materialen beveiligen. Sla dure materialen afgesloten op.
- Leegstand melden. Als je tijdelijk ergens anders woont.
- Achteraf bijwerken. Pas de herbouwwaarde aan na oplevering.
Laat je gegevens achter, we bellen je terug
Ga je verbouwen en wil je weten of je opstalverzekering goed geregeld is? Laat je naam en telefoonnummer achter. Een adviseur belt je terug voor een vrijblijvend gesprek.
Veelgestelde vragen
Moet ik een verbouwing melden bij mijn opstalverzekering?
Bij een grotere verbouwing wel. De herbouwwaarde en soms het risico veranderen. Meld je het niet, dan loop je het risico op onderverzekering of een beperkte uitkering.
Is stormschade tijdens een verbouwing verzekerd?
Niet altijd. Als het huis tijdens de bouw niet wind- en waterdicht is, sluiten veel verzekeraars regen- en stormschade uit. Check je polisvoorwaarden.
Zijn bouwmaterialen verzekerd tegen diefstal?
Materialen die nog niet zijn ingebouwd, zijn vaak niet of beperkt verzekerd. Sla ze afgesloten op en vraag je aannemer hoe hij dit heeft geregeld.
Wat is de herbouwwaarde?
Het bedrag dat nodig is om je huis na totaal verlies opnieuw op te bouwen. Het is iets anders dan de marktwaarde of WOZ-waarde.
Meer weten of direct een gesprek?
Lees meer over de opstalverzekering of neem contact op. Bel 072 – 515 3868 of mail naar info@landmanbv.nl.